関連記事:【匿名・無料】北摂阪神間マンション売却相場自動計算瞬間査定システムで相場を知る
住宅ローンの支払いが苦しくなり、滞納が続くと競売になりますが、競売になっていいことはなにもありません。住宅ローンの滞納によって競売になると、自宅の情報がインターネット上で一般公開されます。支払いが苦しくなったらすぐに相談することが大切ですが、滞納してどれくらいで、どれくらいの危険なフェーズになるのか、競売を避けるための任意売却のデッドラインはいつなのか、絶対してはいけないNG行動について不動産業界歴20年以上のプロが解説していきます。
住宅ローンを6か月滞納したら、自動的に競売になるというわけではない!
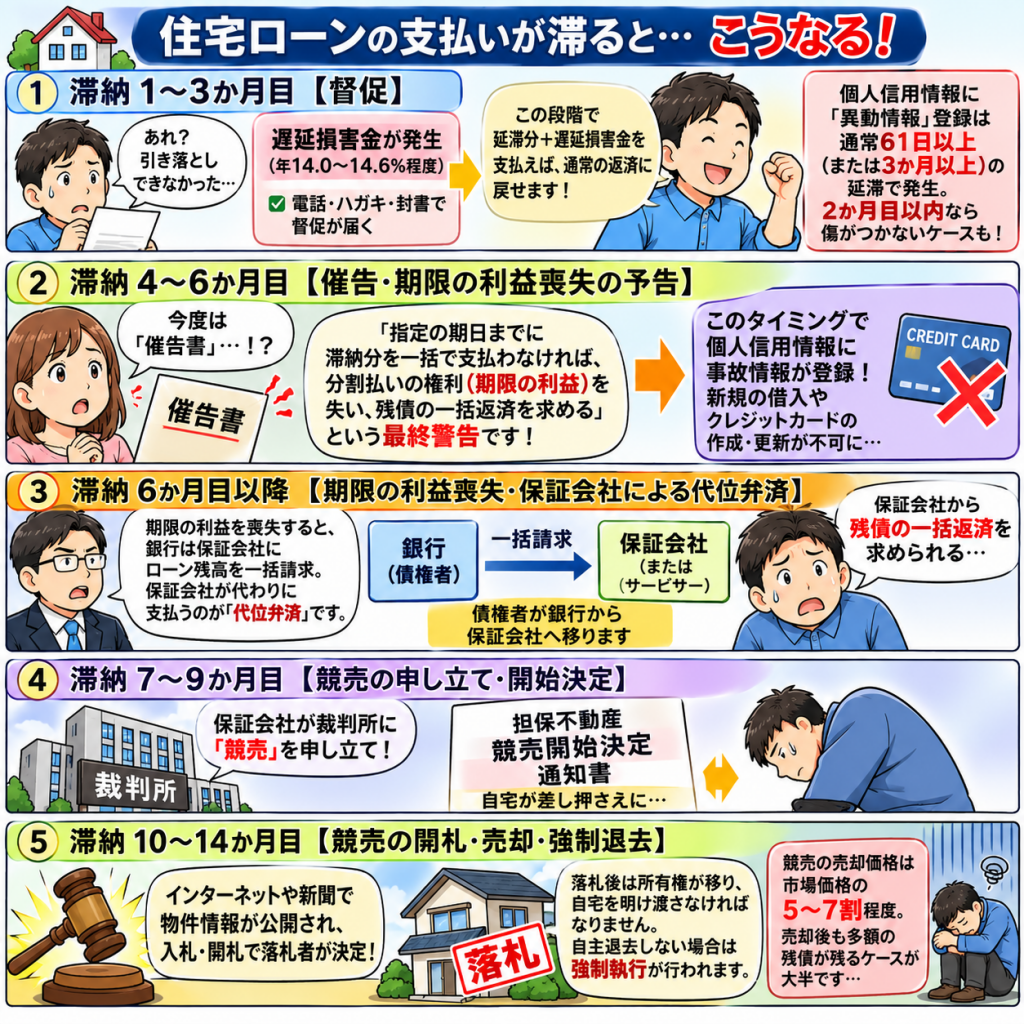
住宅ローンの場合、一般的には滞納が6か月前後続くと、金融機関が期限の利益を喪失させ、保証会社による代位弁済を経て、競売の手続きに進むケースが多くなります。 実務上の住宅ローン滞納では、1~3か月目を督促、4~6か月目を催告・期限の利益喪失に向けた通知という形で整理して説明することが多くあります。 もう一つ重要なのは、6か月滞納しなくても競売になる可能性があることです。 例えば、税金の滞納による差押えなどは住宅ローンとは別の仕組みです。
住宅ローン滞納から競売までの一般的な流れ
| 滞納期間 | 主な手続き |
|---|---|
| 1~3か月 | 銀行から督促・支払請求 |
| 4~5か月 | 催告書・期限の利益喪失の予告 |
| 6か月前後 | 期限の利益喪失・一括返済請求 |
| 7か月前後 | 保証会社による代位弁済 |
| 8~9か月前後 | 競売申立て・競売開始決定 |
| 10~15か月前後 | 現況調査・期間入札・開札 |
※金融機関や契約内容によって前後します。
住宅ローンの支払いが停滞すると、実務上は滞納期間に応じて段階的に手続きが進み、最終的には強制的な売却(競売)や自己破産などの法的手続きへと移行します。1~3か月目を「督促」のフェーズ、4~6か月目を「催告・期限の利益喪失」に向けた通知のフェーズとして整理するのが一般的で、そこから先は代位弁済や競売へと進みます。
全体の流れは以下の通りです。
初期の督促・遅延損害金の発生滞納 1〜3か月目
引き落とし日の翌日から遅延損害金(一般的に年14.0〜14.6%程度)が発生します。金融機関から電話やハガキ、封書で「引き落としができなかった旨の連絡」や「督促状」が届きます。この段階であれば、延滞分と遅延損害金を支払えば通常の返済に戻すことができます。また、個人信用情報機関への「異動情報(いわゆるブラックリスト)」の登録は、通常61日以上(または3か月以上)の延滞で発生するため、2か月目以内であれば傷がつかないケースが多いです。
催告書・期限の利益喪失の予告滞納 4〜6か月目
督促に応じずにいると、内容証明郵便などで「催告書」や「期限の利益喪失予告通知」が届きます。これは「指定された期日までに滞納分を一括で支払わなければ、分割払いで返済する権利(期限の利益)を失い、残債の一括返済を求める」という最終警告です。このタイミングで個人信用情報機関に事故情報が登録され、新規の借り入れやクレジットカードの作成・更新ができなくなります。
期限の利益喪失・保証会社による代位弁済滞納 6か月目以降
期限の利益を喪失すると、銀行などの債権者は保証会社にローンの残高を一括請求します。保証会社が本人に代わって銀行へ一括返済を行うことを「代位弁済」と呼びます。これにより債権者が銀行から保証会社(または債権回収会社:サービサー)へと移り、債務者本人は保証会社から残債の一括返済を求められることになります。
競売の申し立て・開始決定滞納 7〜9か月目
一括返済ができない場合、保証会社は担保権を実行し、裁判所に「競売(けいばい)」を申し立てます。裁判所から「担保不動産競売開始決定通知」が届き、自宅が差し押さえられます。その後、裁判所の執行官と不動産鑑定士が自宅を訪れ、室内の写真撮影や調査(現況調査)を行います。
競売の開札・売却・強制退去滞納 10〜14か月目
インターネットや新聞などで物件情報が公開(期間入札の公告)され、入札・開札を経て最高価買受申出人(落札者)が決まります。落札者が代金を納付すると所有権が移転し、自宅を明け渡さなければなりません。自主的に退去しない場合は、裁判所による強制執行(強制退去)が行われます。なお、競売の売却価格は市場価格の5〜7割程度になることが多く、売却後も多額の残債(無担保債務)が残るケースが大半です。
滞納が進んだ場合の主な選択肢と対策
実務上、状況が悪化する前にどの段階で手を打つかによって取れる選択肢が大きく変わります。
- 滞納前〜3か月目まで:リスケジュール(返済条件の変更) 期限の利益を喪失する前であれば、金融機関に相談することで「一定期間、利息のみの支払いにする」「返済期間を延長して毎月の返済額を減らす」といった条件変更(リスケジュール)に応じてもらえる可能性があります。
- 滞納4か月目以降〜競売開札前:任意売却(にんいばいきゃく) すでに期限の利益を喪失している場合でも、競売の開札日前日までであれば、債権者(保証会社)の合意を得て一般の不動産市場で売却する「任意売却」が可能です。競売よりも高い価格(市場価格に近い価格)で売れるため残債を減らしやすく、売却代金の中から引っ越し費用を捻出できる交渉の余地もあります。
- 売却後の残債処理:債務整理(任意整理・個人再生・自己破産) 任意売却や競売のあとに残った債務は、一括返済を求められるものの、実際には分割払いの交渉に応じてもらえることが一般的です。それでも返済が困難な場合は、弁護士や司法書士を通じて債務整理を検討することになります。
競売はなぜ安くでしか売れずに残債が多く残るのか?
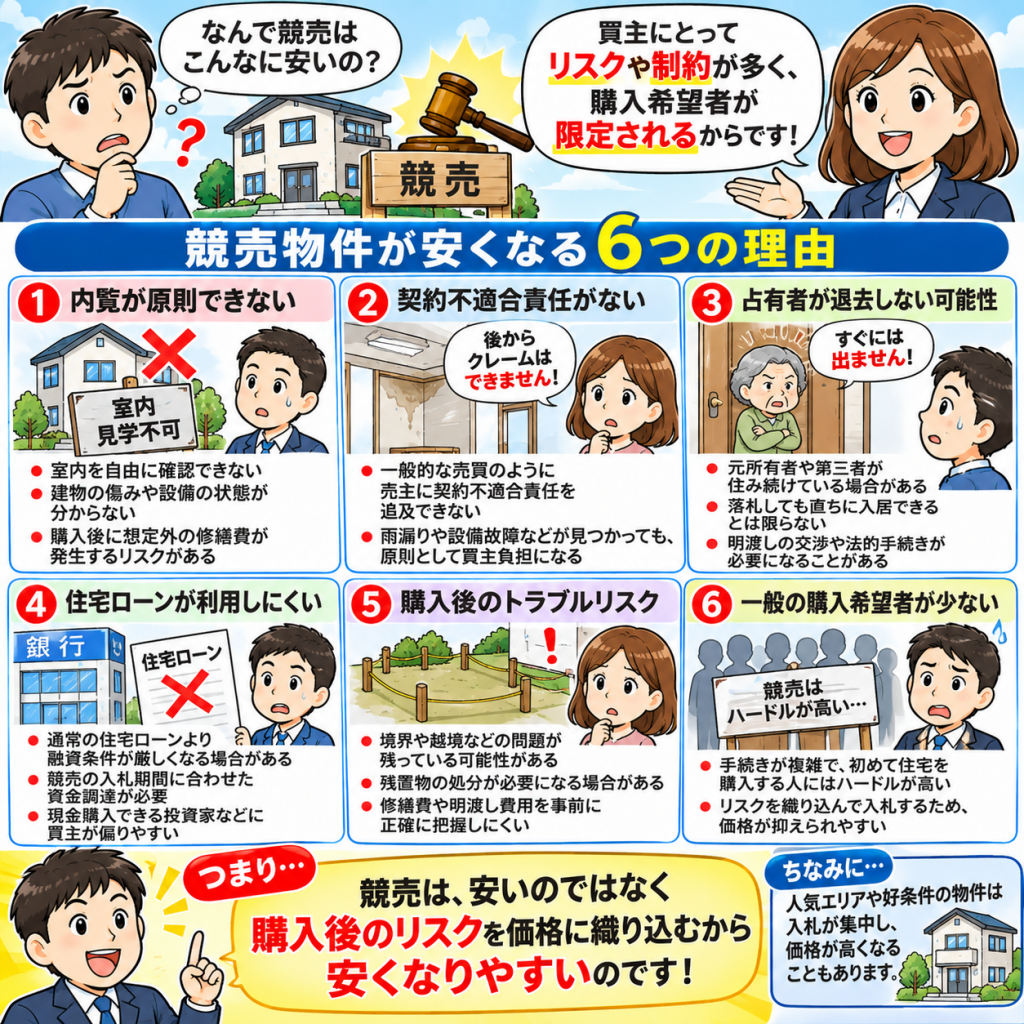
競売物件が一般の不動産市場より安くなる主な理由は、買主にとってリスクや制約が多く、購入希望者が限定されるからです。
単純に物件が悪いから安いわけではありません。
競売物件が安くなる6つの理由
① 内覧が原則できない
- 室内を自由に確認できない。
- 建物の傷みや設備の状態が分からない。
- 購入後に想定外の修繕費が発生するリスクがある。
② 契約不適合責任がない
- 一般的な売買のように売主に契約不適合責任を追及できない。
- 雨漏りや設備故障などが見つかっても、原則として買主負担になる。
③ 占有者が退去しない可能性
- 元所有者や第三者が住み続けている場合がある。
- 落札しても直ちに入居できるとは限らない。
- 明渡しの交渉や法的手続きが必要になることがある。
④ 住宅ローンが利用しにくい
- 通常の住宅ローンより融資条件が厳しくなる場合がある。
- 競売の入札期間に合わせた資金調達が必要。
- 現金購入できる投資家などに買主が偏りやすい。
⑤ 購入後のトラブルリスク
- 境界や越境などの問題が残っている可能性がある。
- 残置物の処分が必要になる場合がある。
- 修繕費や明渡し費用を事前に正確に把握しにくい。
⑥ 一般の購入希望者が少ない
- 手続きが複雑で、初めて住宅を購入する人にはハードルが高い。
- リスクを織り込んで入札するため、価格が抑えられやすい。
任意売却とは?任意売却には多くのメリットがある
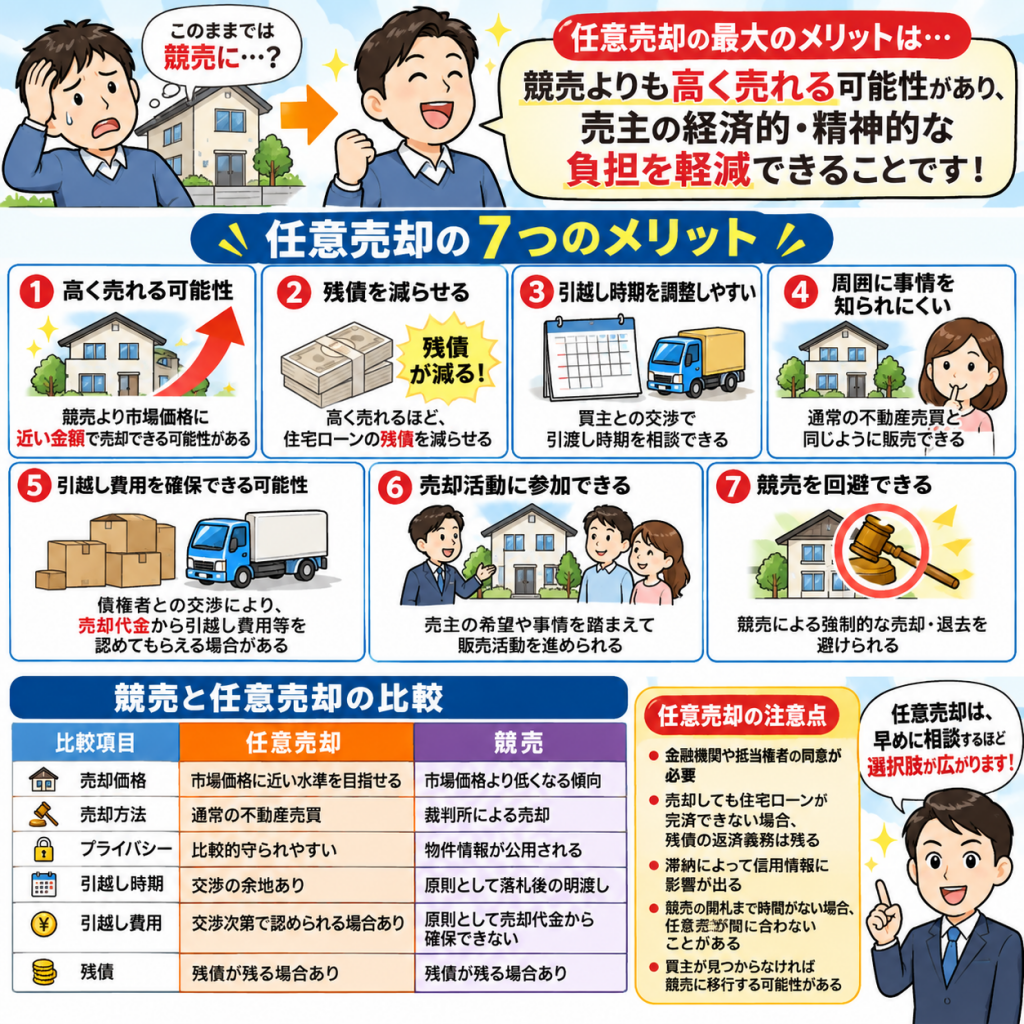
任意売却とは、住宅ローンの返済が困難になった際、金融機関(債権者)の同意を得て、競売ではなく通常の不動産売買として自宅を売却する方法です。
最大のメリットは、競売よりも高く売れる可能性があり、売主の経済的・精神的な負担を軽減できることです。
任意売却の7つのメリット
| メリット | 内容 |
|---|---|
| ① 高く売れる可能性 | 競売より市場価格に近い金額で売却できる可能性がある |
| ② 残債を減らせる | 高く売れるほど、住宅ローンの残債を減らせる |
| ③ 引越し時期を調整しやすい | 買主との交渉で引渡し時期を相談できる |
| ④ 周囲に事情を知られにくい | 通常の不動産売買と同じように販売できる |
| ⑤ 引越し費用を確保できる可能性 | 債権者との交渉により、売却代金から引越し費用等を認めてもらえる場合がある |
| ⑥ 売却活動に参加できる | 売主の希望や事情を踏まえて販売活動を進められる |
| ⑦ 競売を回避できる | 競売による強制的な売却・退去を避けられる |
競売と任意売却の比較
| 比較項目 | 任意売却 | 競売 |
|---|---|---|
| 売却価格 | 市場価格に近い水準を目指せる | 市場価格より低くなる傾向 |
| 売却方法 | 通常の不動産売買 | 裁判所による売却 |
| プライバシー | 比較的守られやすい | 物件情報が公開される |
| 引越し時期 | 交渉の余地あり | 原則として落札後の強制明渡し |
| 引越し費用 | 交渉次第で認められる場合あり | 原則として売却代金から確保できない |
| 残債 | 残債が残る場合あり | 残債が残る場合あり |
任意売却の注意点
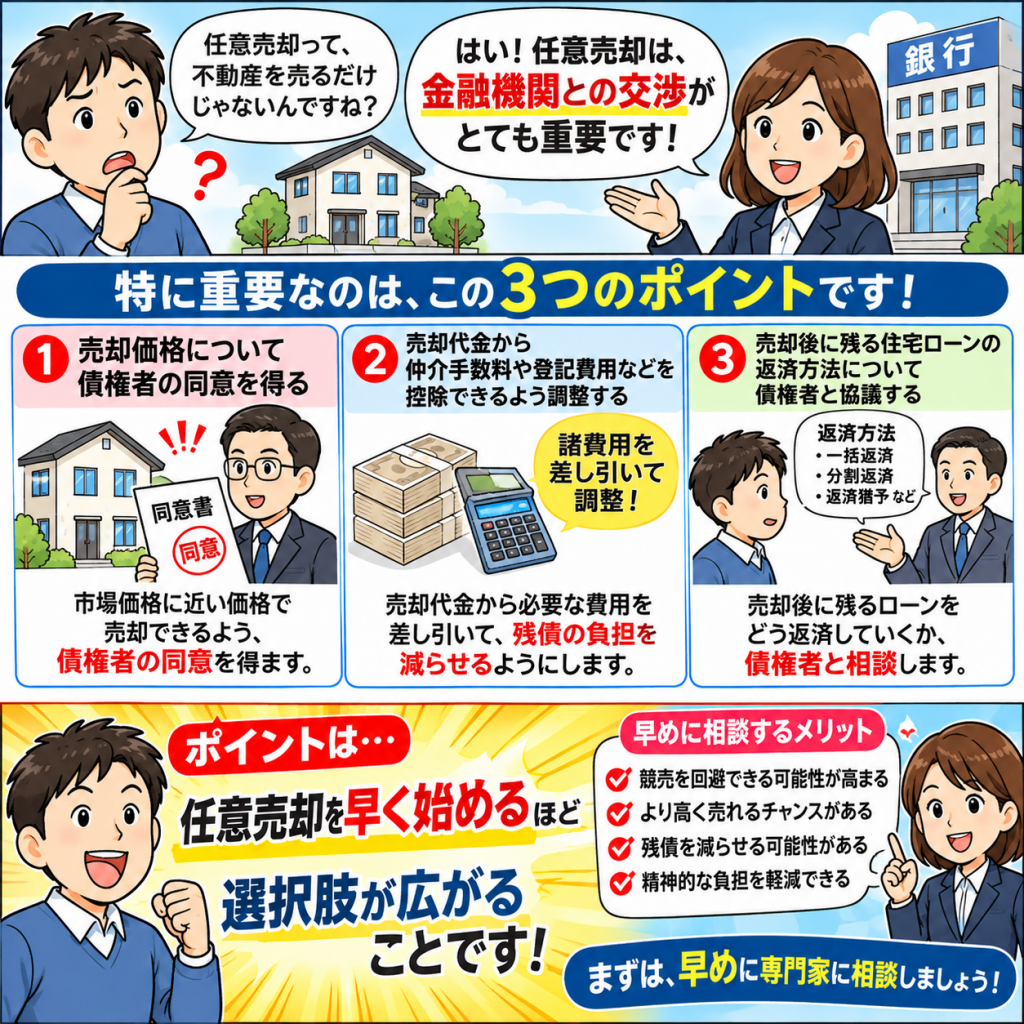
任意売却にもデメリットがあります。
- 金融機関や抵当権者の同意が必要。
- 売却しても住宅ローンが完済できない場合、残債の返済義務は残る。
- 滞納によって信用情報に影響が出る。
- 競売の開札まで時間がない場合、任意売却が間に合わないことがある。
- 買主が見つからなければ競売に移行する可能性がある。
任意売却での売却の仲介会社への相談のデッドラインは5ヶ月目まで
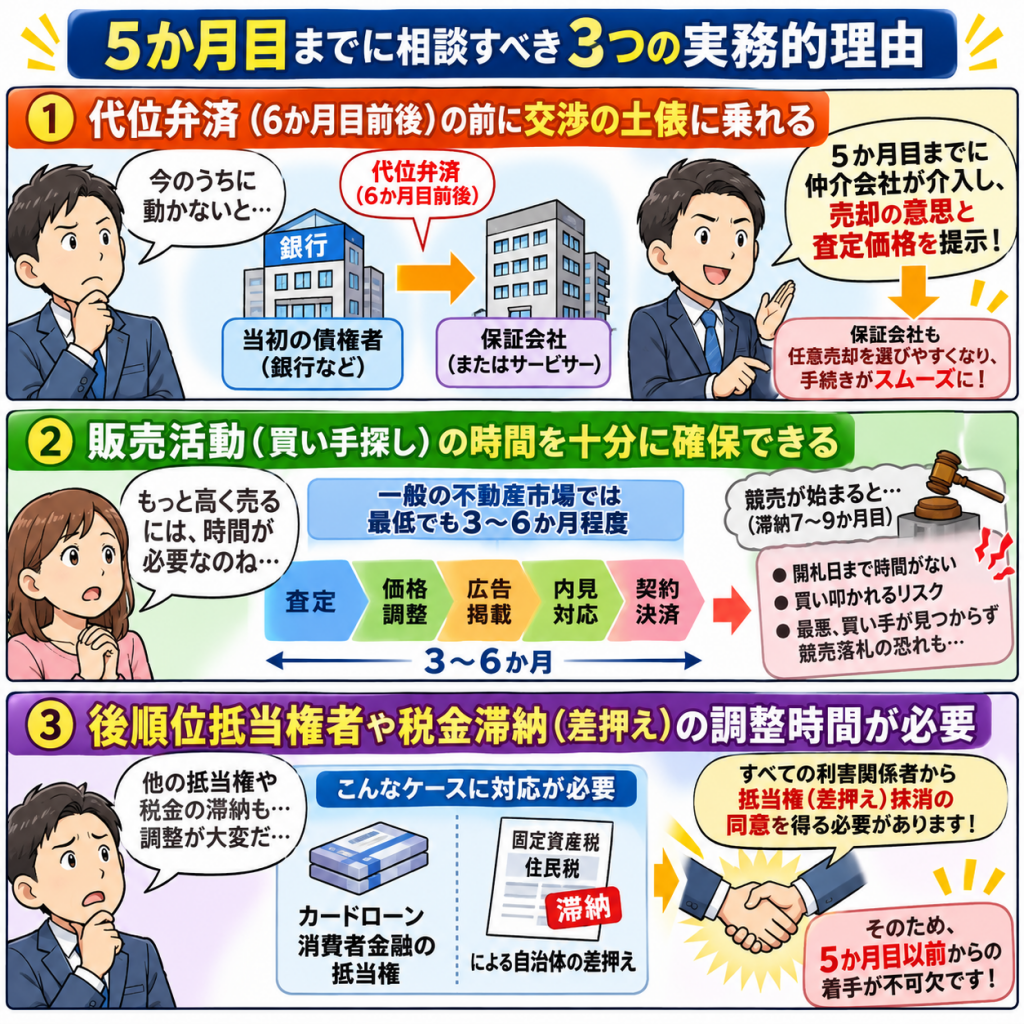
実務上、遅くとも滞納4〜5か月目(遅くとも6か月目の代位弁済前)までに任意売却の仲介会社へ相談するのが現実的なデッドラインの目安になります。
5か月目までに動くべき理由は、「期限の利益の喪失(代位弁済)」と「競売の申し立て」を境に、売却の主導権や条件交渉の難易度が大きく変わるためです。
5か月目までに相談すべき3つの実務的理由
- 代位弁済(6か月目前後)の前に交渉の土俵に乗れる
- 銀行などの当初の債権者と、代位弁済後に債権を引き継ぐ保証会社(またはサービサー)では、任意売却に対するスタンスが異なります。
- 5か月目までに仲介会社が介入して売却の意思と査定価格を提示しておくことで、保証会社側も「競売にかけるより任意売却で回収した方が合理的だ」と判断しやすくなり、代位弁済後の手続きや価格合意がスムーズに進みます。
- 販売活動(買い手探し)の時間を十分に確保できる
- 一般の不動産市場で少しでも高く売るには、物件の査定、債権者との売出価格の調整、広告掲載、内見対応、契約、決済まで最低でも3〜6か月程度かかるとみておく必要があります。
- 競売が申し立てられて(滞納7〜9か月目)から動き出すと、開札日までのタイムリミットに追われ、買い叩かれたり、最悪の場合は買い手が見つからず競売で落札されてしまったりするリスクが高まります。
- 後順位抵当権者や税金滞納(差押え)の調整時間が必要
- 住宅ローン以外にカードローン・消費者金融の抵当権がついている場合や、固定資産税・住民税の滞納による自治体の差押えが入っている場合、すべての利害関係者から抵当権(差押え)抹消の同意を得る必要があります。
- これらのハンコ代(抹消承諾料)の配分交渉には時間がかかるため、5か月目以前からの着手が不可欠です。
時期別の動き方と実務上の注意点
| 滞納期間 | 状況と実務上のポイント |
|---|---|
| 滞納前 〜 3か月目 | 【ベストタイミング】 まだ「期限の利益」を喪失していないため、本来は銀行へのリスケジュール(返済条件の変更)相談が優先されます。「どうしても返済継続が不可能で売却する」と決断している場合でも、この段階で仲介会社に査定と売却計画を立てておくと、6か月目の代位弁済直後に即座に販売を開始できます。 |
| 滞納 4 〜 5か月目 | 【実質的なデッドライン】 金融機関から「催告書」「期限の利益喪失予告通知」が届く時期です。この通知が届いた時点(あるいは届く直前)が、任意売却の仲介会社に相談する最後の好機です。保証会社へ債権が移るタイミングを見据えて、仲介会社と債権者側の窓口担当者が連絡を取り合う準備に入ります。 |
| 滞納 6か月目以降 | 【要注意フェーズ】 期限の利益を喪失し、代位弁済が行われます。相談自体は可能ですが、保証会社がすぐに競売申し立ての準備に入るため、時間との勝負になります。 |
相談先を選ぶ際の注意点 債権者(保証会社やサービサー)との配分表の作成や抹消交渉、引っ越し費用の捻出交渉といった「任意売却特有の実務」が必要になります。
任意売却しても残った住宅ローンはどうなるのか?
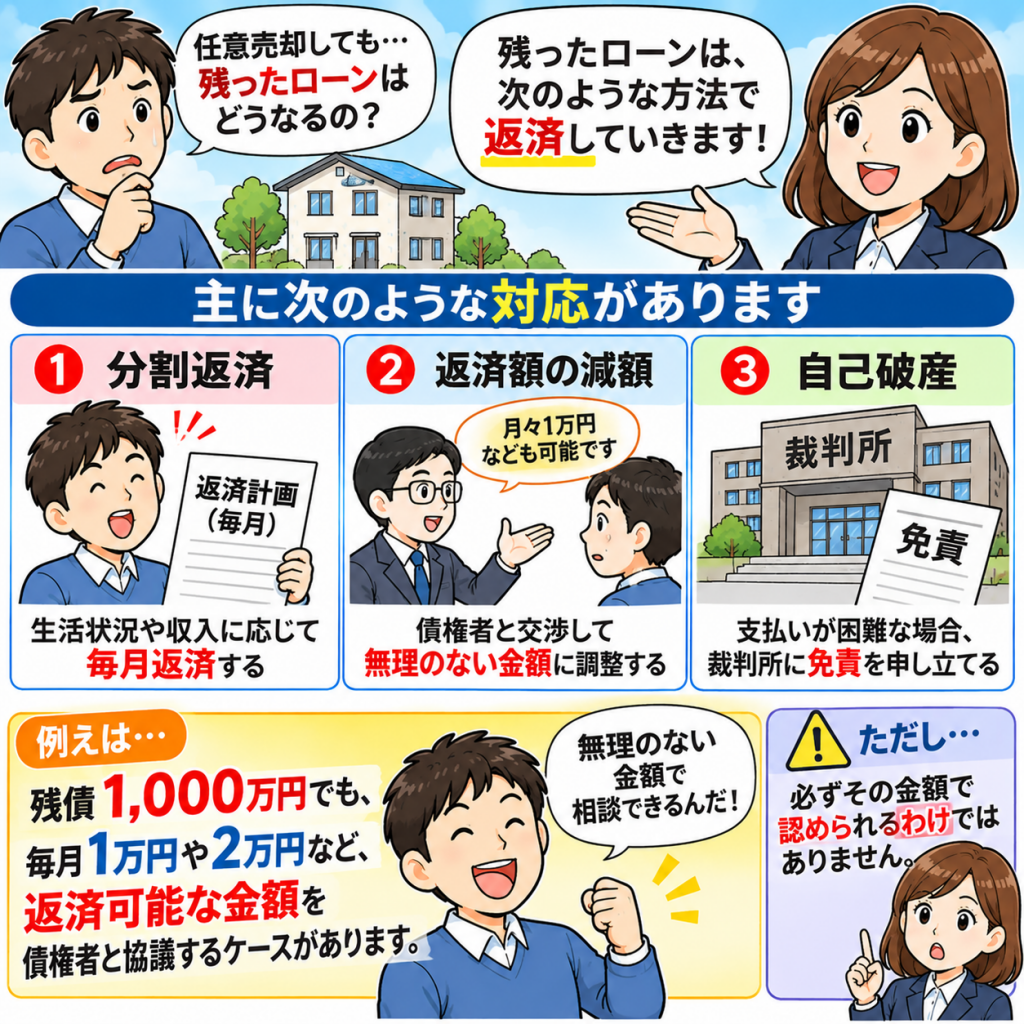
任意売却をしても、住宅ローンが完済できなければ、残ったローン(残債)の返済義務は原則として残ります。
ただし、売却後に残ったローンは、これまでと同じ条件で返済するわけではありません。金融機関や債権回収会社と返済方法を交渉することになります。 任意売却の方が競売より高く売れるので、競売より残るローンは少なくて済みます。
残ったローンはどう返済する?
主に次のような対応があります。
| 方法 | 内容 |
|---|---|
| 分割返済 | 生活状況や収入に応じて毎月返済する |
| 返済額の減額 | 債権者と交渉して無理のない金額に調整する |
| 自己破産 | 支払いが困難な場合、裁判所に免責を申し立てる |
例えば、残債1,000万円でも、毎月1万円や2万円など、返済可能な金額を債権者と協議するケースがあります。ただし、必ずその金額で認められるわけではありません。
任意売却は何ヶ月以内なら可能なのか?デッドラインを超えても可能性があるのか?
任意売却が可能な期間は、一般的には住宅ローンの滞納開始から約3~14か月程度が目安ですが、金融機関や競売の進行状況によって異なります。
重要なのは、滞納から何か月というより、競売の入札が始まるまでに売却を成立させられるかです。
任意売却ができるタイミング
| 時期の目安 | 状況 | 任意売却 |
|---|---|---|
| 滞納1~3か月 | 督促 | 早期相談・準備 |
| 滞納4~6か月 | 催告・最終通告 | 交渉準備 |
| 滞納6~8か月前後 | 期限の利益喪失・代位弁済 | 本格的な交渉 |
| 滞納8~12か月前後 | 競売開始決定・現況調査 | 可能 |
| 滞納10~14か月前後 | 期間入札の公告・入札 | 非常に厳しくなる |
※あくまで進行例であり、固定されたスケジュールではありません。
最終的な期限はいつ?
- 競売開始決定のタイミング:まだ任意売却できる可能性があります。
- 現況調査のタイミング:執行官が物件を調査。まだ間に合う可能性があります。
- 期間入札の公告・開始のタイミング:買主探しや債権者との交渉が非常に厳しくなります。
- 最終期限の目安:開札日の前日まで債権者の同意を得て競売を取り下げてもらう必要があります。
債権者が独自にもっと早い期限を設定する場合があります。
一般仲介で売る任意売却で覚えておきたいこと
任意売却は、競売開始決定通知が届いてからでも可能です。ただし、買主を見つけるだけでなく、債権者の売却承認や競売の取下げ手続きも必要です。
したがって、滞納が始まった段階から相談し、競売の入札公告が出る前には売却を進めるのが理想的です。
絶対に避けるべきNG行動とは!総量規制があるので、住宅ローンが苦しいからキャッシングは地獄への入り口
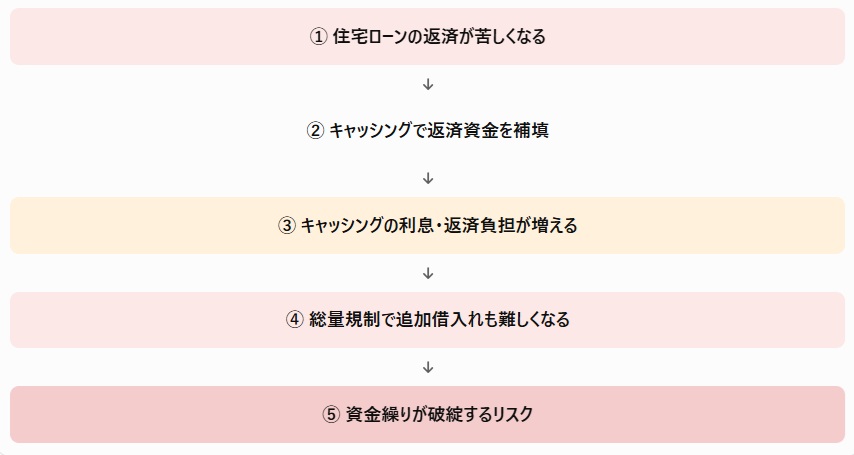
住宅ローンの返済が苦しい状態でも、住宅ローン自体は「総量規制」の除外貸付(対象外)であるため、住宅ローンの残高が原因でキャッシング枠が制限されるわけではありません。しかし、住宅ローンの返済をキャッシング(高金利の借入)で穴埋めしようとすると100%行き詰まります。
制度の正確な仕組みと、行き詰まりを防ぐために取るべき優先順位は以下の通りです。
1. 「総量規制」と「住宅ローン」の正確な関係
貸金業法の総量規制では、原則として消費者金融やクレジットカードのキャッシングなどの借入残高が、年収の3分の1を超える貸付けは禁止されています。 結果的に、補填をし続けていると総量規制にひっかかり、最終的に、どこも借り入れができなくなり行き詰まります。
- 住宅ローンは総量規制の対象外: 貸金業法の総量規制(年収の3分の1まで)は、消費者金融やクレジットカードのキャッシング枠などの「無担保の個人向け貸付」が対象です。住宅ローンは不動産を担保とする「除外貸付」にあたるため、どれだけ住宅ローンの残高があっても総量規制の枠にはカウントされません。
- 本質的なリスクは「金利差」と「信用毀損」: 制度上は借りられたとしても、年1〜3%前後の住宅ローンを補填するために年15〜18%前後のキャッシングを利用すると、利息負担が急増して家計が確実に破綻します。また、返済遅延が起きると信用情報に傷がつき、後のリスケジュール(返済条件の変更)や借り換えの選択肢まで失います。
2. 返済が苦しいときに取るべき優先順位
キャッシングに頼る前に、以下の順で手を打つのが鉄則です。
- 借り入れ先の金融機関へ「条件変更(リスケジュール)」を相談する(最優先)
- 延滞が発生する前に、住宅ローンを借りている銀行の相談窓口へ連絡してください。
- 返済期間の延長(毎月の返済額の減額)や、一定期間の元金据え置き(利息のみの支払い)など、状況に応じた返済計画の見直しに応じてもらえるケースが多くあります。
- 低金利な他の住宅ローンへの「借り換え」を検討する
- 現在の金利よりも低いローンへ借り換えられれば、毎月の返済額や総返済額を圧縮できます(※ただし、延滞履歴がつく前・審査に通る収入状況であることが前提です)。
- 固定費・保険・資産の整理でキャッシュを確保する
- 生命保険の解約返戻金(または契約者貸付制度)、使っていない車や貴金属の売却、通信費・サブスク・民間保険の削減など、新たな高金利の借金を作らずに手元資金を作ります。
- 公的支援制度を確認する
- 病気・失業・収入減少などやむを得ない事情がある場合は、自治体の「住居確保給付金」や社会福祉協議会の「生活福祉資金貸付制度」などの公的窓口が利用できます。
3. 絶対に避けるべきNG行動
- キャッシングやカードローンでの自転車操業(数ヶ月後に必ず破綻します)
- クレジットカードの現金化・SNS等の個人間融資・闇金(法外な手数料や犯罪トラブルに巻き込まれます)
- 銀行への連絡なしの滞納(数ヶ月の滞納で「期限の利益の喪失」となり、一括返済や競売手続きに進みます)
REAL BANK
未来の価値ある住文化を創造する
アーバン・サイエンス株式会社
〒564ー0063
大阪府吹田市江坂町1丁目16番10号 メゾン江坂102
TEL 06-6155-4980
E-mail:info@realinfobank.com
【当社HP】
https://www.realinfobank.com/