関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
新築戸建の供給数が減ってきている一番の理由は建築コスト上昇+土地価格上昇にある
現在、新築住宅の供給数(着工戸数)が抑えられている最大の要因は、「建築コストの高騰」と「地価の上昇」がダブルで押し寄せ、住宅価格が一般層の買える限界を超えてしまっていること(購買力の限界)にあります。
ただし、この2点に加えて供給側(建て手)と需要側(買い手)の構造変化も強く影響しています。背景を整理すると以下の通りです。
1. 2大要因:建築コストと地価のダブル高騰
- 建築コストの跳ね上がり
- 木材・鉄骨・設備などの資材価格の高騰に加え、深刻な人手不足による人件費(労務費)の上昇が続いています。
- さらに、2025年からの省エネ適合義務化や断熱性能の基準引き上げなど、制度改定に伴う仕様アップも建築コストを直接押し上げています。
- 地価(土地代)の上昇
- 都心部や人気の高いエリアを中心に地価が高騰しており、「土地代+建物代」の総額が跳ね上がっています。
- その結果、特に注文住宅(持家)や一次取得層(初めて家を買う若年層)向けの建売住宅で「高すぎて手が届かない」という買い控えが起きています。
2. 買い手側の事情:収入・金利・意識の変化
- 実質賃金の伸び悩みとローン金利の引き上げ
- 物価や住宅価格が上がる一方で、実質賃金の伸びが追いついていません。
- 加えて、日銀の政策金利引き上げに伴い住宅ローン金利の上昇懸念も加わり、長期のローンを組む心理的ハードルが上がっています。
- 「中古+リノベーション」へのシフト
- 新築があまりにも高額化したため、「立地の良い中古マンションや中古戸建てを買い、リノベーションして住む」という選択肢が定着しました。 しかし、新築戸建てはマンションの急激な高騰化とは違い、2010年以降から価格が1.2倍ほどにしか上昇していないため、築浅を狙っている顧客から見ると、リフォーム代の高騰から中古マンション・中古戸建を探していた顧客が新築戸建てに切り替えて探しているケースがかなり増えています。しばらくこの状況が続くと思われますが、新築戸建ての値段が上がるにつれてその流れは少なくなると予想しています。
3. 売り手(建設業界)側の事情:作りたくても作れない
- 施工能力の限界(2024年問題・職人不足)
- 建設業界における残業時間の上限規制(2024年問題)や、大工・職人の高齢化・不足により、工務店やゼネコン側の施工ライン(生産能力)自体が物理的に絞られている側面もあります。
- 「量より質(高単価)」への戦略転換
- 住宅メーカー側も、低価格帯の家をたくさん作って薄利多売するモデルから、富裕層向けの高価格帯物件や高付加価値住宅に絞り、棟数(供給数)を減らして利益率を保つ戦略へシフトしています。
新築の供給が減る最大の理由の流れ
① 建築コストが上昇
- 人件費
- 木材・建材
- 住宅設備
- 物流費
- 省エネ基準対応などのコスト
↓
② 土地価格も上昇
- 人気エリアでは土地仕入れ価格が上昇
- 建売業者が以前と同じ価格で土地を仕入れにくい
↓
③ 販売価格が高くなりすぎる
例えば、
土地2,000万円+建築1,500万円=3,500万円
だったものが、
土地2,300万円+建築2,200万円=4,500万円
のようになる。
↓
④ その価格では売れにくい
↓
⑤ 建売業者が土地を仕入れなくなる
↓
結果「需要があるのに、新築を作りにくい」という構造になります。
実際、国交省の2025年度の新設住宅着工戸数は、持家・貸家・分譲住宅のすべてが減少し、全体でも再び減少しています。
ただし、ここで重要なのは、
「新築が減っている=土地がない」ではなく、
「今の土地価格+建築費では、事業として採算が合う物件を作りにくい」
ということです。これは特に新築建売では重要です。
建売業者は「高くても作れば売れる」というわけではありません。
土地を高く仕入れた瞬間に、販売価格を上げざるを得なくなるので、一定ラインを超えると「仕入れない」という判断になります。
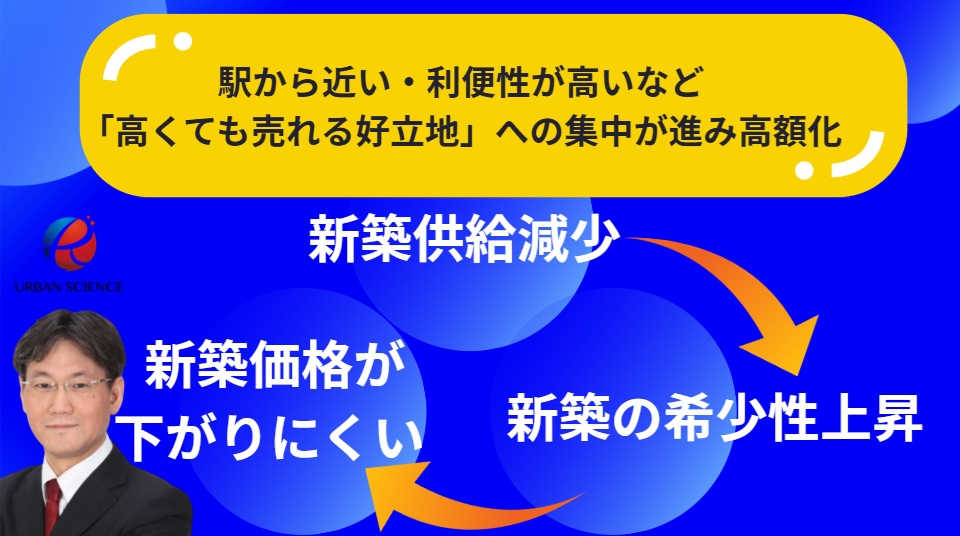
そのため今後は、新築供給減少 → 新築の希少性上昇 → 新築価格が下がりにくいという方向に働きやすいです。
一方で、金利上昇によって購入可能額が下がるという逆方向の圧力もあるので、今後の新築価格は「建築費・土地価格」と「住宅ローン金利」の綱引きになります。
まとめ:新築戸建ての供給減の理由
「土地代」と「建築費」の両方が上がったことで販売価格が需要層の購入予算を超えてしまったことが一番の引き金です。そこに「職人不足による供給制限」や「中古住宅への需要シフト(マンション)」が重なり、新築着工数の減少という形になって表れています。
マンションが最盛期の3分の1なので新築戸建も同じくらい激減するのか?
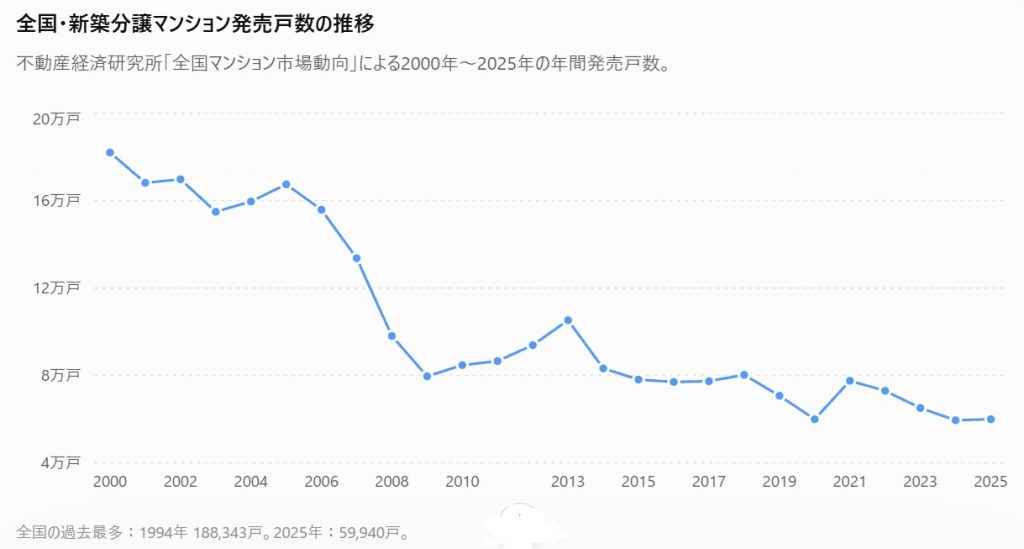
構造としては分譲マンションで起きた現象が、数年遅れて新築分譲戸建て(建売住宅)にも本格的に波及し始めたと捉えると非常に分かりやすいです。
首都圏などの分譲マンションは、2000年代初頭のピーク時(年間約8万〜9万戸超)から、現在は年間2.5万〜3万戸程度へと最盛期の3分の1近くまで供給数が絞り込まれました。建売住宅においても、今後同様に供給数が大きく抑制・厳選されていく可能性が非常に高い状況です。
マンション市場と建売市場の類似点、および今後の市場の方向性は以下の通りです。
1. マンション市場で起きた「3分の1化」のメカニズム
首都圏などの新築マンションの供給が3分の1に減ったプロセスは次の通りです。
- 用地取得費と建築費の高騰:好立地の土地が仕入れにくくなり、資材・人件費が高騰。
- 販売価格の跳ね上がり:一過性の高騰にとどまらず、平均価格が7,000万〜8,000万円超(都心は1億円超)へ一気にシフト。
- ターゲット層の絞り込み:一次取得のパワーカップルや富裕層しか買えない価格帯になり、薄利多売の大量供給ビジネスモデルが終焉。
- 「数」から「利幅・質」へ:デベロッパーは「供給戸数を減らし、高単価で確実に利益を出す」戦略へ完全に舵を切りました。
2. 新築戸建て(建売)にも同じ波が来ている理由
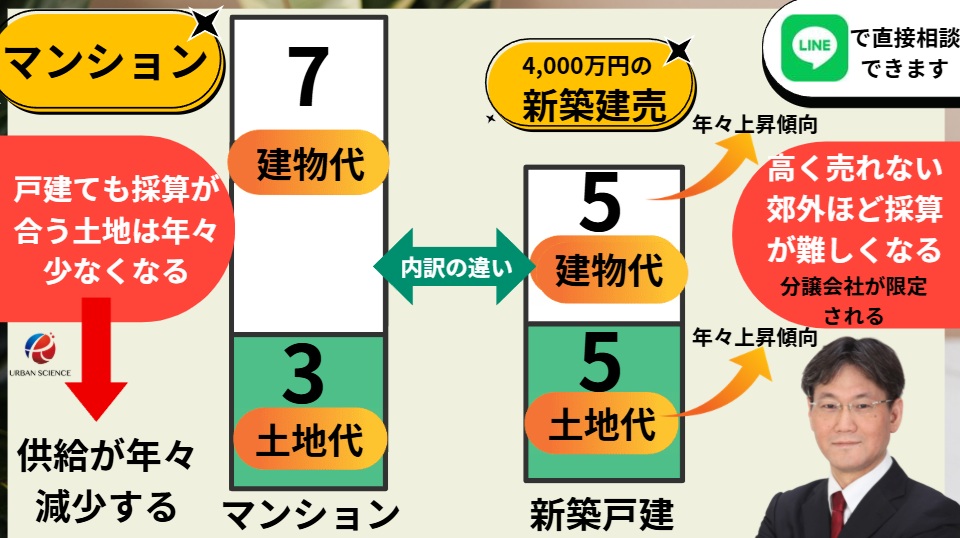
建売住宅(パワービルダー等による1棟〜数棟規模の戸建て)は、これまで「一次取得層(若年世帯など)が手が届くラストリゾート(最後の砦)」として供給数量を保ってきましたが、現在まったく同じ構造的限界を迎えています。土地比率が低いマンションは、新築戸建てよりも早く建築費高騰の影響を受け、郊外のマンションが採算が合わなくなり、高額額でも採算のある立地のマンションだけ供給されている状況になっています。一方、新築戸建てはマンションと比較して土地比率が高く、建築費の上昇を吸収しつつ供給をしていましたが、完全に潮目が変わり限界を迎えている状況です。
① 「安く作って安く売る」モデルの限界
土地仕入れ価格の上昇に加え、木材・設備機器・人件費が高騰したため、これまでのような「3,000万円台で買える建売」を企画・建築することが極めて困難になりました。
② ターゲット層(買い手)の購入上限
建売の主なターゲット層である一次取得層の世帯年収は急には増えません。商品価格を上げざるを得ない一方で、買い手の購入上限を超えてしまうため、無理な価格で売ろうとすると売れ残り(在庫リスク)が発生します。
③ ビルダー側の供給調整(絞り込み)
パワービルダー各社は、在庫の滞留を避けるために「仕入れを厳選し、着工・供給ペースを意図的に落とす」対応を進めています。仕入れる土地は高くても売れる立地に絞り込んでいます。
3. 今後の新築戸建て(建売)市場はどうなるか?
今後の建売市場は、単に数が減るだけでなく、明確な再編が進むと考えられます。マンション市場で供給が激減したように新築戸建市場も後を追いかけるように供給数が減っていくと予想されます。
- 供給戸数の恒久的な減少 最盛期のような「大量供給・大量販売」の時代は終わり、年間供給数は段階的に減少していく見込みです。
- 立地の二極化 駅から近い・利便性が高いなど「高くても売れる好立地」への集中が進み、郊外やバス便エリアなどの供給は激減します。
- 商品スペックのシフト(省エネ・高断熱義務化) 2025年以降の省エネ適合義務化などにより、ローコスト住宅であっても一定以上の建築仕様が求められるため、低価格帯の建売自体の存在感が薄れます。
- 「中古+リノベーション」「既存住宅ストック」の台頭 新築建売の供給が絞られ価格が上がるため、中間層の住宅需要はさらに「質の良い中古戸建て+リノベーション」や「既存ストック活用」へと流れていく方向性ではあるがリフォーム費用も高騰している状況です。戸建市場においては建築基準法改正の2025年4月以降の建築確認を受けた物件が中古市場に流れてくるタイミング頃が 「質の良い中古戸建て+リノベーション」 が加速するタイミングとみています。
普通のサラリーマンが買える価格帯の新築が減る
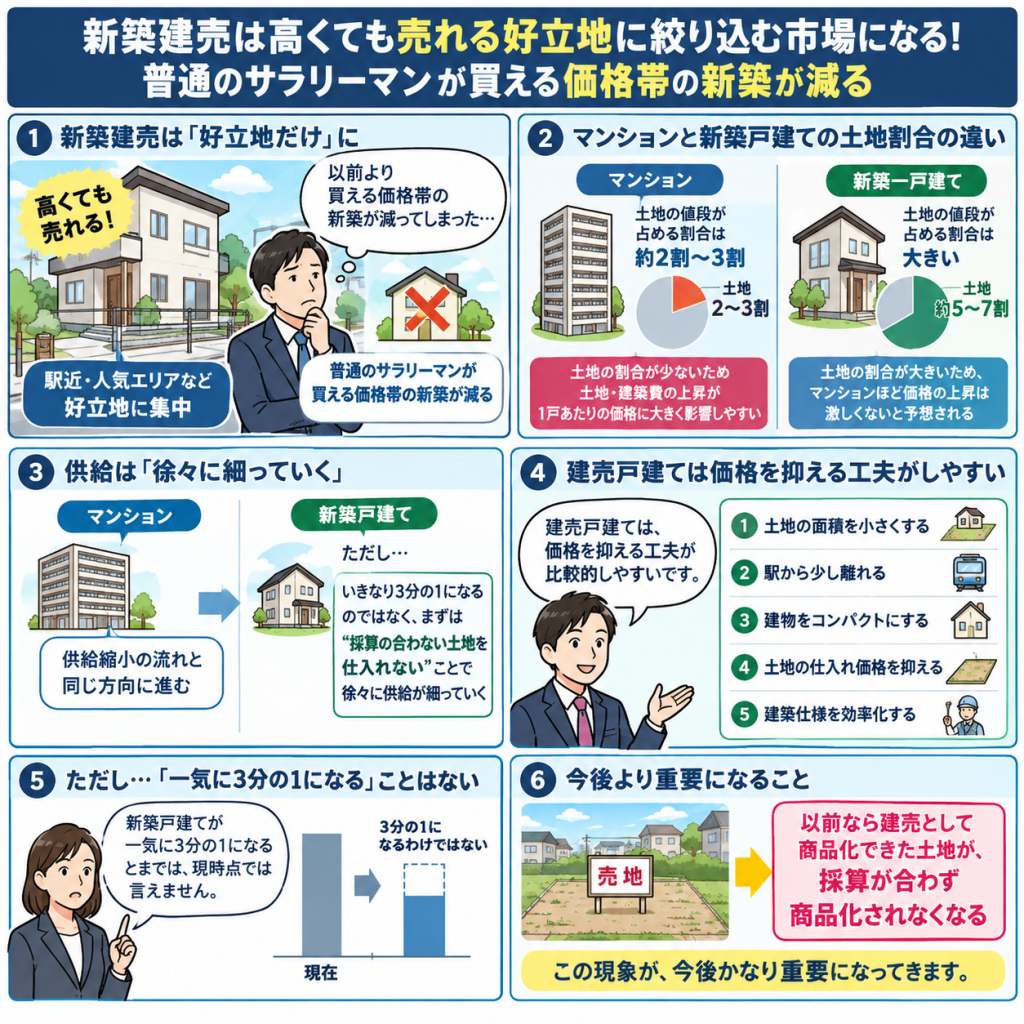
マンションは土地・建築費が上がると、1戸あたりの価格が大きく上がりやすい傾向があります。分譲価格の内、土地の値段が占める割合が2割から3割のマンションと比較して土地の割合が大きい新築一戸建ては、マンションほど激減しないと予想します。 マンションの供給縮小と比較するなら、「建売も同じ方向に進んでいくと考えられます。ただし3分の1になるというより、まず“採算の合わない土地を仕入れない”ことで徐々に供給が細っていく」と捉えるのが近いと思います。
一方、建売戸建ては、
- 土地の面積を小さくする
- 駅から少し離れる
- 建物をコンパクトにする
- 土地の仕入れ価格を抑える
- 建築仕様を効率化する
などで、価格を抑える工夫が比較的しやすいです。
そのため、「新築戸建てが一気に3分の1になる」
とまでは現時点では言えません。
しかし、
以前なら建売として商品化できた土地が、採算が合わず商品化されなくなる
という現象は、今後かなり重要になってきます。
特に大きく変化するのは「供給の質」
私はここが一番ポイントだと思います。単純に、新築戸建て 100 → 80 → 70という数量だけの問題ではなく、「買いやすい価格帯の新築戸建て」が減る可能性があります。
例えば、
以前
- 3,500万円で新築建売を供給できた
↓
現在
- 土地・建築費上昇
- 同じ物件なら4,500万円必要
↓
4,500万円では需要が弱い
↓
業者「この土地は仕入れない」
となる。つまり、「新築が減る」ということと同時に、「普通のサラリーマンが買える価格帯の新築が減る」という現象がおこるはずです。
新築供給が細る → 新築の希少性が高まる → 新築価格が下がりにくい → 状態の良い築浅中古との価格差が縮まりやすい
という流れです。
なので、マンションの供給縮小をイメージするなら、「建売も同じ方向。ただし3分の1になるというより、まず“採算の合わない土地を仕入れない”ことで徐々に供給が細っていく」と捉えるのが近いです。
まとめ:不動産市場のトレンド
「マンションが3分の1になったように、新築建売も供給が絞られていく」という見立ては不動産市場のトレンドとして確実だと思います。
大局的な目線でみると新築住宅市場全体が「誰もが当たり前に新築を買う時代」から、「供給数を抑えた高価格帯・好立地志向の新築市場」と「ストックを活用する中古市場」へ構造変換をとげつつあります。現在過渡期になるので、立地を妥協すれば、手に届く範囲に収まっている物件もあるかもしれません。また、現状況ではスペック的に魅力的な中古戸建がほとんどないため、新築戸建ての方が現状メリットが大きく立地を妥協すればそこそこ満足できる建売が手に入る状況です。徐々に都市部周辺の立地から新築戸建の供給が減少していくと考えられます。
なぜ人口減少しても価格が下がらないのか?
関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
「人口が減れば需要が減り、不動産価格も下がるはずだ」という直感に反して価格が下がらない背景には、不動産市場の構造が「単純な人口数」だけでは決まらないという理由があります。
主に以下の4つの要因が重なっているためです。
1. 人口ではなく「世帯数」が増え続けている(需要面)
不動産(特に住宅)の需要に直結するのは「人口(頭数)」ではなく「世帯数(住む単位)」です。
- 単身世帯・少人数世帯の急増:未婚化、高齢者の独居、離婚率の上昇などにより、1人〜2人で住む世帯数が急増しています。
- 総世帯数のピーク:日本の総人口は減っていますが、世帯数は都市部を中心に伸び続けており(あるいは高止まりしており)、住まいを必要とする需要そのものは依然として高い状態が維持されています。
2. 人口の「一極集中(都市部シフト)」が進んでいる(立地面)
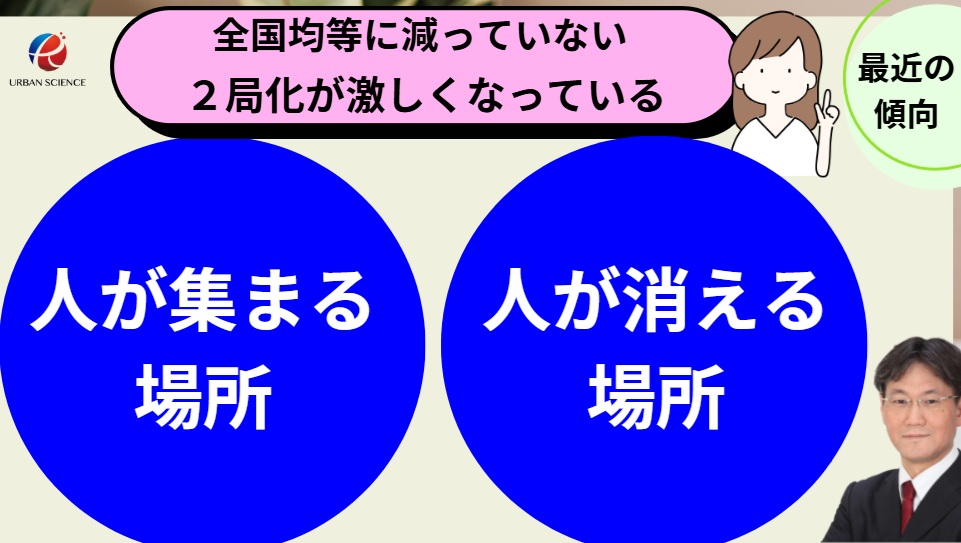
全国均等に人口が減っているわけではなく、「人が集まる場所」と「人が消える場所」の二極化が進んでいます。
- 利便性重視の集中:都心部や駅近、生活利便性の高いエリアには、地方や郊外から人が集まり続けています。
- 需要の偏り:需要が激減している地方郊外などの価格は急落・無価値化(空き家化)している一方で、需要が集中する都市部の土地・住宅価格は高騰し続けており、平均値を押し上げています。
3. 「供給量」自体が抑制されている(供給・コスト面)
建築費(資材・人件費)や地価の高騰により、住宅メーカーやデベロッパーは無理な大量供給をやめました。
- 着工数の削減:売り手側が供給数を絞り込んでいるため、需要が多少減ったとしても「市場に出回る物件数(供給)」の方がそれ以上に少ない「需要超過」状態が作られています。
- コストの恒久化:一度上がった建築資材費や労働者の人件費、省エネ基準適合コストなどは下がりづらく、それが販売価格の絶対的な「下限」を形成しています。
4. 海外投資家や富裕層の「金融資産」としての買い(買主構造の変化)
都心部のマンションなどを中心に、不動産の買い手が「日本人の実住(自分で住むための購入)」だけではなくなっています。
- インフレ・円安対策の資産買い:世界的なインフレや円安を背景に、海外の個人・法人投資家や国内の富裕層が、現金を不動産という「実物資産」へ変える動きを強めています。
- 実需離れ:これにより、一般的な世帯の年収水準とは切り離された価格形成が一部で起きています。
まとめ:人口減少が進むと、2つの市場に分かれやすい
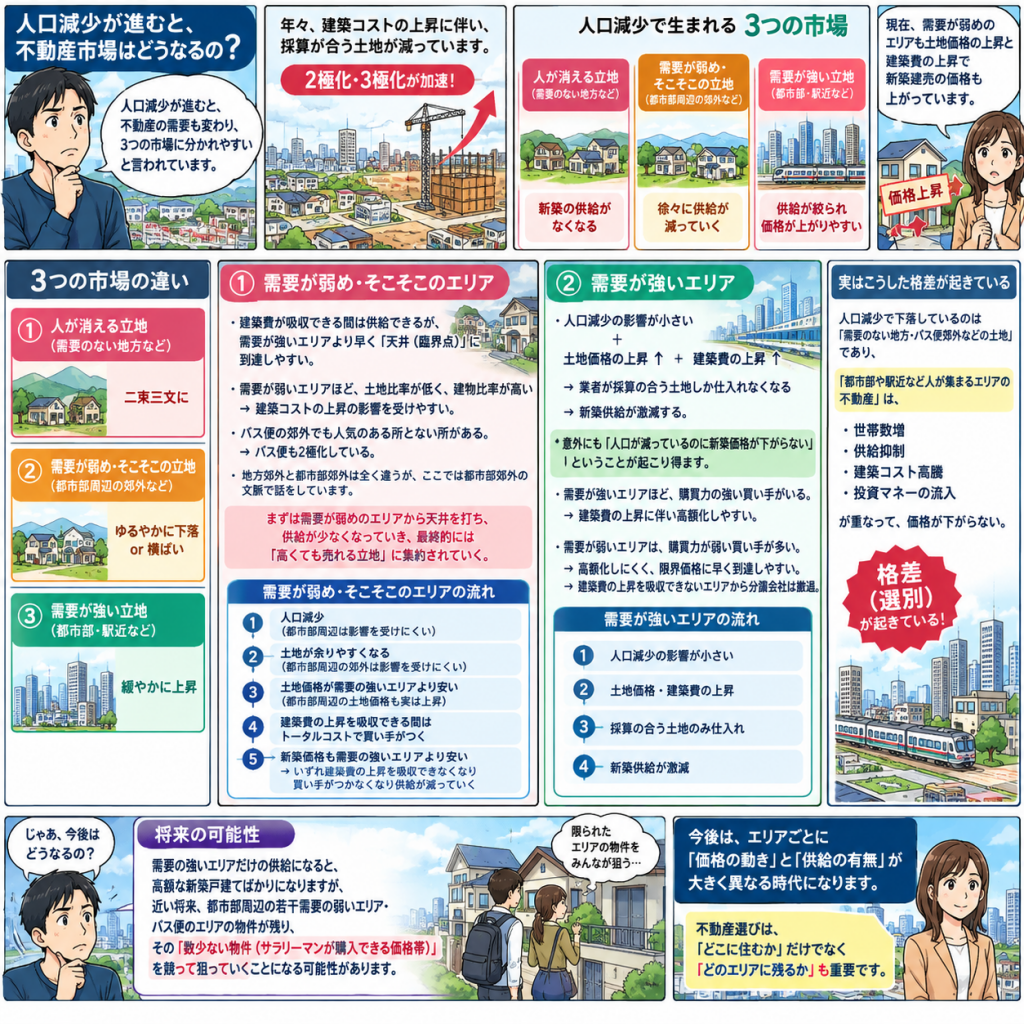
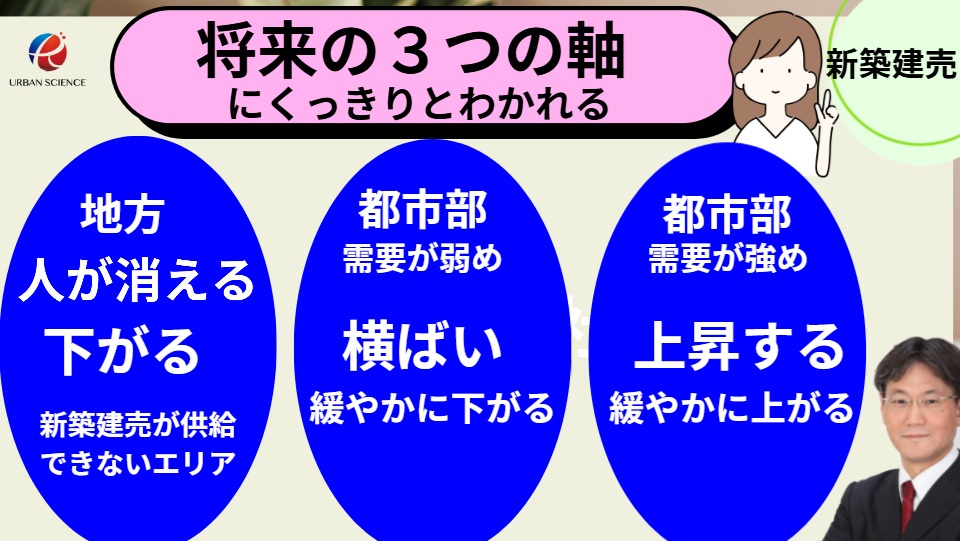
年々、建築コストの上昇に伴い、採算が合う土地が減っています。2極化・3極化が加速しています。人が消える立地(需要のない地方)は、そもそも新築の供給がなくなるが、都市部周辺の郊外のニュータウン等は立地により徐々に供給が減っていくと考えられます。現在、需要が弱めのエリアも土地価格の上昇と建築費の上昇で新築建売の価格も上昇しています。3極化が加速するとすると、1つ目が人が消える立地は二束三文になり、2つ目が需要が弱め・そこそこの立地は、ゆるやかに下がるもしくは横ばいになり、3つめが需要が強いエリアで緩やかに上昇するというように市場が分かれていきます。
下記では、2つ目の立地と3つ目の立地について解説していきます。
① 需要が弱め・そこそこのエリア
建築費が吸収できる内は、供給できるが、需要が強いエリアよりかなり早いタイミングで買い手の購入できる臨界点(天井)の価格に到達しやすいと考えられます。需要が弱いエリアほど、土地比率が低く、建物比率が高くなります。そのため、建築コストの上昇の影響を受けやすくなります。バス便の郊外といっても人気があり需要が強めの所もあれば、人気のないバス便のところもあります。バス便と言っても2極化しています。また、地方郊外と都市部郊外でも全く違いますが、ココでの話は都市部郊外での文脈で話をしています。まずは、需要が弱めのエリアから天井を打ち、供給が少なくなっていく流れになります。最終的には、高くても売れる立地の物件に集約されていくと予想されます。
人口減少(都市部周辺の郊外は影響を受けにくい)
↓
土地が余りやすくなる(都市部周辺の郊外は影響を受けにくい)
↓
土地価格が需要が強いエリアと比較すると安い↓(都市部周辺の郊外の土地価格も実は上昇しています。)
↓
建築費の上昇を吸収できる間はトータルコストで買い手がついてこれる状況
↓
新築価格も需要が強いエリアと比較すると安い:いずれ建築費の上昇を吸収できなくなる立地から買い手がついてこれなくなり供給が減っていく
② 需要が強いエリア
人口減少の影響が小さい
+
土地価格の上昇↑
+
建築費の上昇↑
↓
業者が採算の合う土地しか仕入れなくなる
↓
新築供給が激減する↓
こちらでは、意外にも
「人口が減っているのに新築価格が下がらない」
ということが起こり得ます。需要が強いエリアほど、購買力が強い買い手がいます。そのため、需要が強いエリアほど建築費の上昇に伴い高額化しやすい傾向があります。需要が弱いエリアほど、購買力が弱い買い手が多い傾向があります。そのため、需要が強いエリアと比較して限界価格が天井に早く到達しやすい特徴があります。建築費の上昇を吸収できないエリアから分譲会社は撤退していくことになります。
人口減少によって下落しているのは「需要のない地方・バス便郊外などの土地」であり、「都市部や駅近など人が集まるエリアの不動産」は、世帯数増・供給抑制・建築コスト高騰・投資マネーの流入が重なって価格が下がらないという格差(選別)が起きているのが実態です。将来、需要の強いエリアだけの供給になると、高額な新築戸建てばかりなりますが、近い将来一定数、都市部周辺の若干需要の弱いエリア・バス便のエリアの物件が残り、その購入できる数少ない物件(サラリーマンが購入できる価格帯)を競って狙っていくことになる可能性があります。
将来建築費が下がる可能性があるのか? 下がらない「4つの構造的要因」とは
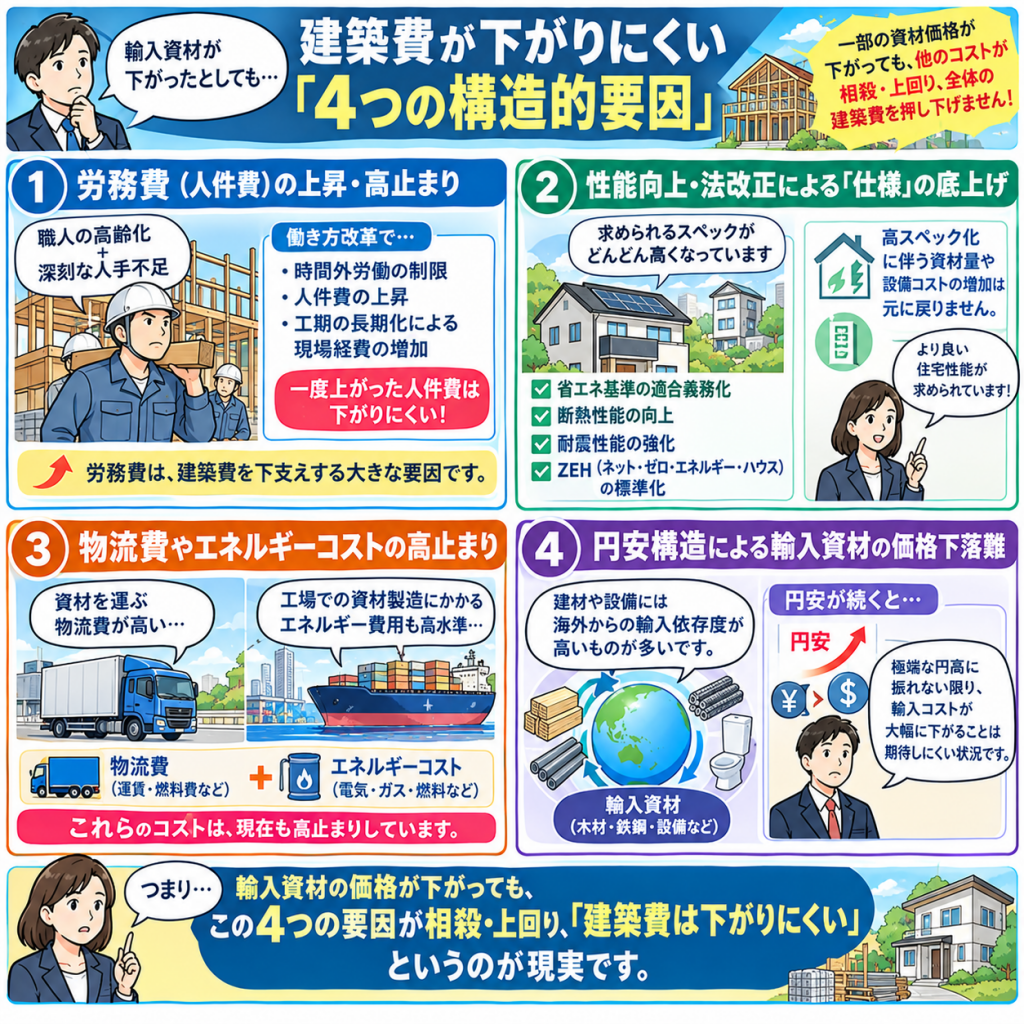
建築費(建築コスト)が過去の水準まで下落する可能性は極めて低いというのが、建築・不動産業界や専門家の共通見解です。
一部の資材(木材など)で価格が落ち着く可能性はあっても、「全体として下がりづらい(高止まり、または微増が続く)」構造的要因が強いためです。
建築費が下がりにくい具体的な理由と、例外的に下落するシナリオについて整理しました。
1. 建築費が下がりにくい「4つの構造的要因」
仮に一部の輸入資材価格が下がったとしても、以下のコストが相殺・上回り、全体の建築費を押し下げません。
- 労務費(人件費)の上昇・高止まり
- 建設業界は職人の高齢化と深刻な人手不足(労働力不足)に直面しています。
- 働き方改革(時間外労働の制限)に伴い、人件費の上昇や工期の長期化による現場経費の増加が続いています。一度上がった人件費は基本的に下がりにくいため、コストの強い下支え(底上げ)となっています。
- 性能向上・法改正による「仕様」の底上げ
- 省エネ基準の適合義務化や断熱性能・耐震性能の向上、ZEH(ネット・ゼロ・エネルギー・ハウス)の標準化など、建築物自体に求められるスペックが上がっています。高スペック化に伴う資材量や設備コストの増加は元に戻りません。
- 物流費やエネルギーコストの高止まり
- 資材を運ぶ物流費や、工場での資材製造にかかるエネルギー費用が高水準で推移しています。
- 円安構造による輸入資材の価格下落難
- 建材や設備には海外からの輸入依存度が高いものが多く、極端な円高に振れない限り、輸入コストが大幅に下がることは期待しにくい状況です。
2. 例外的に「下がる(または調整する)」シナリオ
もし今後、建築費が下落方向に動くとすれば、以下のような局面的・局所的な要因が考えられます。
- 世界的な大規模景気後退(需要の大幅減退)
- 世界的な不況により鉄鋼や木材などの国際需要が急減し、資源価格が暴落した場合。
- ただし、この場合は需要(家を建てる・買う人)自体も落ち込むため、経済全体にとっては景気悪化を意味します。
- 技術革新(工法・生産性の格段の向上)
- プレハブ化や3Dプリンター建築、施工DX(ロボット化・省人化)が飛躍的に普及し、現場の人工(にんく)を大幅に削減できるようになった場合。
- ただし、実務レベルで建築費全体を大きく押し下げるまでには一定の時間を要します。
まとめ:下がりにくい「4つの構造的要因」を踏まえた購入戦略
「2%の緩やかなインフレ」を目指す経済環境においては、建築費もまた「現在の高止まり水準を維持するか、緩やかに上昇を続ける」可能性が高いと言えます。
そのため、実務や住宅検討においては「建築費が下がるのを待つ」という戦略はリスクが高く、「現在の価格水準(または今後の金利動向)を前提に予算や計画を組む」のが安全なアプローチとされています。
インフレが継続するのが健全な経済状況!そもそもデフレが異常!
関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
2%インフレの状況が継続されるのは、現在の主要国(先進国)の中央銀行(日本銀行、米FRB、欧州ECBなど)の標準的な考え方に合致しています。
日本はむしろ、過去30年間が特殊でした。
1990年代後半~2020年代前半
デフレ・低インフレ
↓
賃金が上がらない
↓
企業が値上げしにくい
↓
消費者も値上げを嫌う
↓
さらに賃金が上がらない
という逆回転が長期間続きました。
現在はこれが、
人手不足
+
賃金上昇
+
価格転嫁
+
サービス価格上昇
+
企業の値上げ慣れ
へ変わりつつあります。
したがって、私は現在の日本については、2020年代に入ったインフレが、今後10~20年程度の長いスパンで続く可能性は十分あると考えるのが自然だと思います。一番気になるところが日本社会が再び「値上げできない・賃金が上がらない」というデフレ型の経済構造に戻るかどうかです。ただ、パラダイムシフトが起きている今「以前のような長期デフレに戻る可能性」は、私はかなり低いと見ます。
理由はシンプルで、今の日本は以前と違って、
- 人口減少 → 人手不足
- 人手不足 → 賃金上昇圧力
- 賃金上昇 → サービス価格を上げやすい
- 原材料・人件費上昇 → 企業が価格転嫁
- 消費者も「値上げは普通」と認識し始めている
という構造になってきたからです。
経済学や政策実務において「年2%程度のゆるやかな物価上昇(インフレ)」が目標とされるのには、主に以下の4つの明確な理由があります。
なぜ「年2%インフレ」が健全とされるのか?
- 消費と投資の先送りを防ぐ(経済の活性化)
- 物価が下落するデフレ下では「明日買った方が安い」と考え、買い控えが起きます。
- 毎年2%程度物価が上がる状態では「お金を持ち続けるより、今投資や購入をした方が得」というインセンティブが働き、お金が循環しやすくなります。
- 賃金上昇と企業の収益拡大の好循環
- 物価上昇に合わせて売り上げが増えれば、企業は賃上げを実施しやすくなります。
- 「物価上昇 → 企業の売上・利益増 → 賃金上昇 → 消費拡大」という良循環が生まれます。
- 景気後退期の利下げ余地(政策空間)の確保
- インフレ率がゼロやマイナスの状態では、景気が悪化した際に中央銀行が金利を下げる余地(利下げ幅)がほとんどなくなります。
- 平常時から年2%程度のインフレとそれに伴う一定の金利水準を保っておくことで、不況時に利下げをして経済を支える「政策の遊び(バッファー)」を作ることができます。
- デフレ(物価下落の悪循環)への安全マージン
- 物価統計には新製品の性能向上などが十分に反映されにくい「上方バイアス」があるため、統計上のインフレ率が0%だと実質的にデフレ状態に陥っている可能性があります。
- 目標を0%ではなく2%に置くことで、予期せぬショックでデフレへ転落するリスクを防ぐ余裕(安全余裕度)を持たせています。
「ただ物価が2%上がれば良い」わけではない点に注意
重要なのはインフレの「中身」です。
| 種類 | 仕組み | 経済への影響 |
|---|---|---|
| 良いインフレ(ディマンド・プル) | 賃金の上昇や強い消費・投資需要が引っ張って物価が上がる | 健全で望ましい(中央銀行が目指す形) |
| 悪いインフレ(コスト・プッシュ) | 原材料高や円安などで輸入コストが上がり強制的に物価が上がる | 賃金が追いつかないと生活を圧迫する |
日本経済が目指しているのは、単に2%物価が上がることではなく、「賃金の伸びが物価上昇を上回り、購買力が上がる2%インフレ」の定着です。
「デフレの継続」が異常事態であった理由
本来、資本主義経済は技術革新、人口移動、企業の投資、価値創造によって成長するため、長期的に見れば貨幣価値に対してモノやサービスの価格が緩やかに上がる(インフレになる)のが自然な姿です。
しかし、日本は以下のネガティブ・ループに陥り、世界でも類を見ない「デフレの定着」を引き起こしました。
- 「安さ」しか評価されない固定観念 企業は「値を上げたら売れない」と考え、コストカット(人件費削り)で対応。労働者も「給料が上がらないから買わない」という防衛姿勢を強めました。
- お金を貯め込むことが正解になる環境「明日買えば今日より安い」「現金で持っていれば価値が減らない」という状態では、投資や消費を後回しにするのが合理的行動になってしまい、経済の血液である「資金の循環」が停滞しました。
他国が年2%前後のインフレで名目GDPや給与を伸ばし続ける中、日本だけが約四半世紀にわたって名目規模が拡大しない「失われた時代」を過ごすことになりました。
本来目指すべき「緩やかなインフレ」の機能
経済が正常に機能している状態とは、「商品やサービスの価値向上 → 企業の利益増加 → 従業員の賃上げ → 消費の拡大 → さらなる需要の創出」という循環が回っている状態です。
緩やかなインフレ(年2%程度)は、この循環を促す「潤滑油」として働きます。
- 投資と消費の流動性を生む(現金のまま放置するより活用を促す)
- 名目賃金の上昇を可能にする(実質的な購買力を高める土台)
- 過去の債務の重みを相対的に軽くする(事業や住宅取得のハードルを下げる)
デフレに戻る可能性はどれくらいあるのか?「インフレが終わる」と「物価が下がる」は別
例えば、
世界的な景気後退
↓
日本の需要急減
↓
企業収益悪化
↓
賃金上昇が止まる
↓
価格競争が再び激しくなる
ということが起きれば、インフレ率が0%近辺まで低下する可能性はあります。さらに極端なケースでは、物価が下落するデフレに戻る可能性もゼロではありません。ただし、1990~2010年代のような10~20年規模の慢性的なデフレになるには、かなり大きな構造変化が必要だと思います。
| 今後 | 可能性のイメージ |
|---|---|
| 2~3%程度のインフレが続く(10年先・20年先) | 十分あり得る |
| 1%前後の低インフレに戻る | あり得る |
| 一時的に0%近辺になる | あり得る |
| 数年間のデフレ | 可能性あり |
| 1990~2010年代型の20年デフレ | かなり起こりにくい |
なので、「あと10年先、20年先、30年先もデフレに戻らないのか」については、
10年先はかなり戻りにくい。20年先も戻りにくい。30年先は不確実性がかなり大きくなる。
というのが私の見方です。
特に30年先は、人口構造・AI・ロボット・移民・財政・エネルギー価格などが今とは全く違う可能性があるので、「絶対にデフレにならない」とまでは言えません。
デフレに戻る可能性が低い理由
理由は、人口減少だけでは物価を下げる力にならないからです。
現在はむしろ、
人手不足
+ 賃金上昇
+ 建築費上昇
+ エネルギー・原材料費
+ サービス価格上昇
+ 円安リスク
という、過去の日本とは違う構造があります。したがって今後10~20年を考える場合、「インフレが永遠に続く」というより、「デフレに戻るためには、かなり大きな需要ショックや金融・経済環境の変化が必要」と考えるほうが現実的です。
そして不動産については、これがかなり重要です。
物価・建築費・人件費が長期的に上昇する世界では、住宅価格も「名目価格では下がりにくい」構造になります。ただし、人口減少によって需要が弱い地域だけは、インフレ下でも土地価格や住宅価格が下落する可能性があります。
サプライチェーンの構造変革がインフレを引き起こす
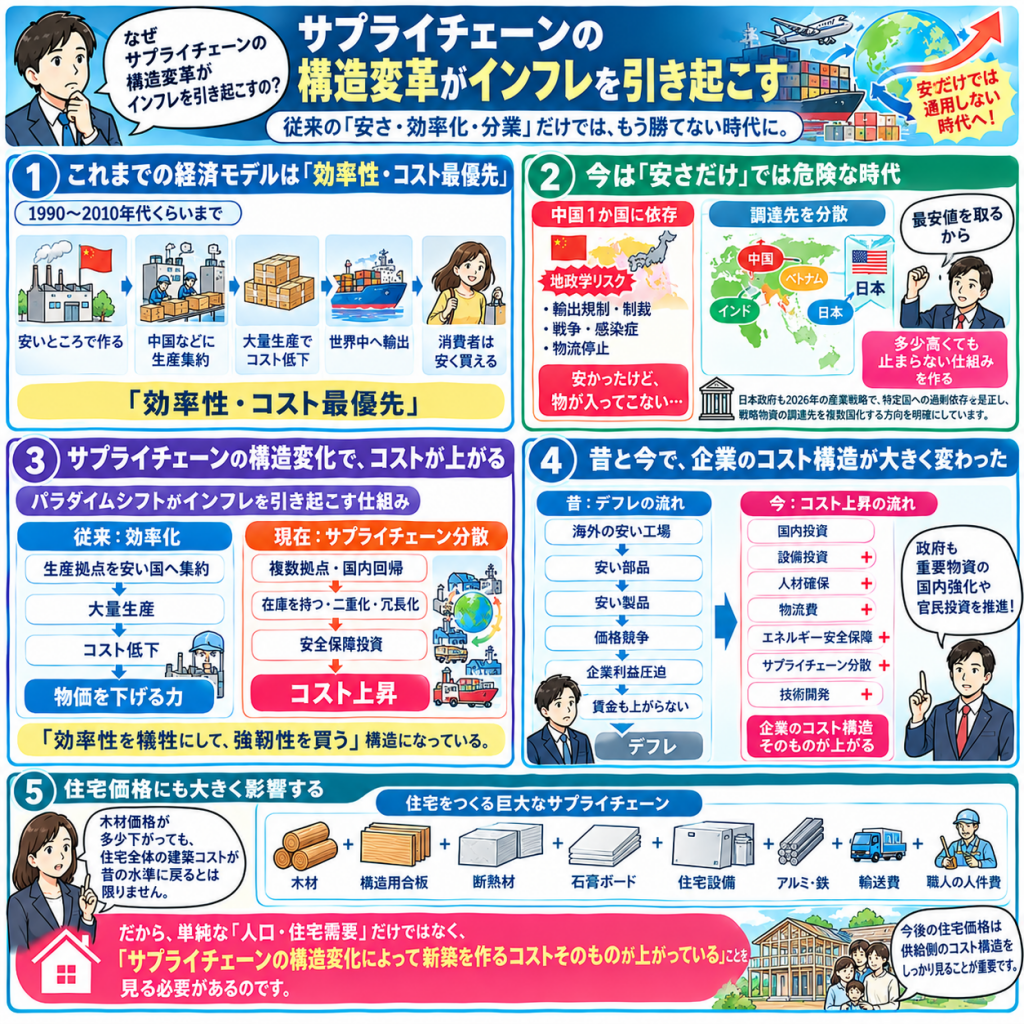
従来の経済モデルや競争戦略では、サプライチェーン構造改革に起因する変化に十分対応できなくなっています。これまで企業が強みとしてきた「コスト最優先」「効率化の追求」「分業の最適化」だけでは、現在のグローバルな事業環境において勝利を収めることが困難になっています。かなり大きな意味で、「従来の経済の戦い方だけでは勝ちにくくなった」と考える思考が必要な時代になっています。
特に重要なのは、経済の競争軸が
「一番安く作れる国・企業が勝つ」
↓
「安さ+安定供給+安全保障+技術+柔軟性で勝つ」
へ変わってきていることです。
従来の戦い方と変わった理由
1990~2010年代くらいまでは、かなり単純でした。
安いところで作る
↓
中国などに生産集約
↓
大量生産でコスト低下
↓
世界中へ輸出
↓
消費者は安く買える
つまり、
「効率性・コスト最優先」
でした。
ところが現在は、これだけでは危険になっています。では、なぜ変わったのか?
例えば、
中国1か国に依存
↓
地政学リスク
↓
輸出規制・制裁・戦争・感染症・物流停止
↓
「安かったけど、物が入ってこない」
という問題が発生します。
そのため現在は、
中国+ベトナム+インド+日本+米国など
と調達先を分散させる。
つまり、
「最安値を取る」から「多少高くても止まらない仕組みを作る」
へ変わっています。実際、日本政府も2026年の産業戦略で、特定国への過剰依存を是正し、戦略物資の調達先を複数国化する方向を明確にしています。
具体的に何が変わったのか、どのような理由でこれまでの戦い方が通用しなくなったのかを以下に整理します。
パラダイムシフトがインフレを引き起こす仕組み
これは非常に重要です。
従来:効率化
→ 生産拠点を安い国へ集約
→ 大量生産
→ コスト低下
→ 物価を下げる力
現在:サプライチェーン分散
→ 複数拠点
→ 国内回帰
→ 在庫を持つ
→ 二重化・冗長化
→ 安全保障投資
→ コスト上昇
となります。
つまり、「効率性を犠牲にして強靭性を買う」という構造です。日本の2026~2030年度の物流政策でも、単なる効率化だけでなく、物流構造の転換やサプライチェーンの強靱化が政策の柱になっています。
だから「昔のデフレ経済」に戻りにくいという現象が起こります。
もう少しかみ砕いて話をすると例えば、昔は、
海外の安い工場
↓
安い部品
↓
安い製品
↓
価格競争
↓
企業利益圧迫
↓
賃金も上がらない
↓
デフレ
だったものが、これからは
国内投資
+
設備投資
+
人材確保
+
物流費
+
エネルギー安全保障
+
サプライチェーン分散
+
技術開発
↓
企業のコスト構造そのものが上がる
という方向になっています。しかも政府自身が、重要物資の国内サプライチェーン強化や戦略分野への官民投資を進めています。建築資材を輸入に頼っている不動産業界にも大きな影響を与えます。
この構造変化が長期化すると、土地+建築費+人件費+物流費+設備費のすべてが「昔の価格」に戻りにくくなります。だから、単純な住宅需要だけではなく、サプライチェーンの構造変化によって「新築を作るコストそのもの」が上がっているという面があります。つまり今後の住宅価格を見るときは、人口・住宅需要だけを見るのではなく、「供給側のコスト構造がどう変わったか」を見る必要があるということです。
住宅の場合、
木材
+
構造用合板
+
断熱材
+
石膏ボード
+
住宅設備
+
アルミ・鉄
+
輸送費
+
職人の人件費
という巨大なサプライチェーンがあります。そのため、木材価格が多少下がったとしても、住宅全体の建築コストが昔の水準に戻るとは限りません。
住宅メーカー(木材の場合)
↓
Tier 1( 1次サプライヤー) :プレカット会社
↓
Tier 2 ( 2次サプライヤー) :製材会社
↓
Tier 3 ( 3次サプライヤー) :森林・原木供給会社
というイメージです。
この意味では、「人口減少なのに住宅価格がなかなか下がらない」現象を説明する重要な要素の一つが、サプライチェーンの構造改革だと考えられます。
従来の戦い方が通用しなくなった主な要因
ロシアのウクライナ侵攻・イラン情勢の緊迫(ホルムズ海峡の封鎖)・コロナ等のパンデミック等からかなり大きなパラダイムシフトが起こっています。
1. 「効率性・コスト最優先」から「レジリエンス(持続性・復元力)重視」への転換
- 従来: 最も人件費や生産コストが安い地域に拠点を集約し、在庫を極限まで削減する「ジャストインタイム(JIT)」が最適解とされていました。
- 現在: 地政学リスク(米中対立、地域紛争等)、パンデミック、自然災害、物流の停滞により、単一拠点の停止が全事業の停止につながるリスクが高まりました。現在は、多重化(マルチソーシング)や在庫の最適確保といった「レジリエンス」の確保が不可欠となり、コスト最適だけを追う戦い方は破綻しやすくなっています。
2. 地政学リスクと「経済安全保障」の台頭
- 従来: 自由貿易とグローバリゼーションを前提とし、国境を意識せずに最も効率的なサプライチェーンを構築することが可能でした。
- 現在: 各国政府による輸出規制、重要物資(半導体、重要鉱物、医薬品など)の内製化要請、フレンド・ショアリング(同盟国・友好国間でのサプライチェーン構築)など、政治的・法的な制約が直接的にビジネス構造を左右するようになっています。純粋な経済論理だけでは戦略が成り立ちません。
3. サプライチェーン全体に広がるESG・サステナビリティ要求
- 従来: 自社および直接取引先(1次サプライヤー)の品質とコストの管理で十分でした。
- 現在: 炭素排出量の削減や、人権デュー・ディリジェンス(調達先における労働環境管理など)が世界的に義務化されつつあります。自社だけでなく、Tier 2(2次サプライヤー)、Tier 3(3次サプライヤー)といった深部のサプライチェーンまで可視化・追跡(トレーサビリティ)できなければ、市場からの排除や法的リスクを負うことになります。
4. 構造変化に対応するテクノロジー(DX)の必須化
- 従来: 定常的な需要予測に基づき、過去のデータと勘・経験で計画を運用していました。
- 現在: 需要変動や供給途絶が日常化する中、リアルタイムでのサプライチェーンの可視化、AIによるリスク予測、デジタルツインを活用したシミュレーションなど、高度なデジタル基盤がなければ変化のスピードに追いつけません。
これからの新しい「戦い方」の軸
これからのサプライチェーン戦略においては、以下のようなアプローチへの転換が求められています。
- 「効率化」と「冗長性(バッファー)」の再バランス: 単一の最適解ではなく、リスク発生時にも素早く切り替えられる代替手段をあらかじめ組み込む。
- ニアショアリング/フレンドショアリングの推進: 生産拠点や調達先を消費地に近づける(地産地消型への移行)、あるいは政治的に安定した国へ分散する。ニアショアリング(Nearshoring)とは近い国・地域へ生産拠点を移すことで、フレンドショアリング(Friend-shoring)とは政治的・外交的に友好的な国へ生産・調達先を移すことです。
- エコシステム連携とデータ共有: 自社単独での閉じた最適化ではなく、パートナー企業とのデータ連携を通じてサプライチェーン全体の透明性と機動力を高める。
- サステナビリティ戦略との一体化: 脱炭素や人権配慮を「コスト増加要因」ではなく、「競合との差別化要素・ブランド価値」として捉え直す。
新築価格が上がるなら購入することがインフレ対策になるが注意点がある!
「買える価格帯が減る前に早めに買う」という選択は、適切な物件選定を行うことで有効なインフレ対策になります。ただし、「ただ早く買えば良い」わけではなく、インフレ期特有のメリットと裏にあるリスクを正しく理解した上で判断することが重要です。
1. 早期購入がインフレ対策になる理由(3つのメリット)
不動産はインフレ(物価上昇)時に価値が目減りしにくい「実物資産」です。一方、インフレ時に賃貸に逃げた場合、家賃上昇のリスクがあります。関西エリアでも家賃上昇のため、 「定期借家」で貸し出す事例が増えており、高額なファミリー向け物件ほど定期借家の比率が高いのが特徴です。 大家側からすると定期借家は、「○年間だけ貸したい」 → 更新を前提にしなくていいというのが定期借家のメリットですが、言い換えると、家賃を上げやすいというメリットがあります。「立地のいい賃貸マンション・分譲貸し賃貸ほど定期借家が増えているのでは?」 と考えられます。
- 建築コスト・物件価格の上昇から回避できる 建築資材の高騰や人件費上昇に伴い、新築物件の価格は上昇傾向が続いています。早めに購入することで、将来的なさらなる高騰や「希望条件に合う物件が買えなくなるリスク」を確定的に回避できます。
- ローン負債の「実質的な目減り」 インフレによって物価や世帯収入(名目賃金)が上がる環境では、固定された借入額(借金)の実質的な負担感は下がります。例えば「3,000万円のローン」は、インフレが進むほど価値が小さくなります。
- 住宅コスト(住居費)の固定 賃貸住宅の場合、インフレに応じて更新時などに家賃や管理費が引き上げられるリスクがあります。購入して住宅ローンに切り替えることで、住居費のベースを固定できます。
2. 押さえておくべき2つのリスク(注意点)
一方で、現在の金融・不動産環境では以下のリスクにも考慮が必要です。
- 金利上昇リスク(返済額の増加) 日本銀行の金融政策修正に伴い、住宅ローン金利(特に変動金利)は上昇基調にあります。価格高騰を防ぐために無理な金額を借り入れると、将来の金利上昇局面で返済負担が一気に高まるおそれがあります。
- エリアによる二極化(資産価値の格差) すべての不動産が値上がりするわけではありません。都心・駅近などの需要が強い立地は価格維持・上昇が見込めますが、郊外や駅から離れたエリアでは、将来的には価格維持が難しくなる「二極化」が進んでいます。
3. インフレ対策として購入する際の判断基準
早期購入を成功させるためには、以下のステップでシミュレーションすることをお勧めします。
- 予算上限を厳守する: 物件価格の上昇に焦って年収に見合わないオーバーローンを組まないこと。
- 「立地」を最優先する: 将来売却や賃貸に出す可能性も考慮し、資産価値(リセールバリュー)が保たれやすい立地を選ぶこと。都市部周辺の値下がりしにくい物件を選別することが大切です。
- 金利上昇シミュレーション: 変動金利を選ぶ場合は、現在金利から1.0%〜1.5%程度上昇しても無理なく返済できる借入額に抑えること。
REAL BANK
未来の価値ある住文化を創造する
アーバン・サイエンス株式会社
〒564ー0063
大阪府吹田市江坂町1丁目16番10号 メゾン江坂102
TEL 06-6155-4980
E-mail:info@realinfobank.com
【当社HP】
https://www.realinfobank.com/