関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
なぜ中古戸建のインスペクションが進まないのか?
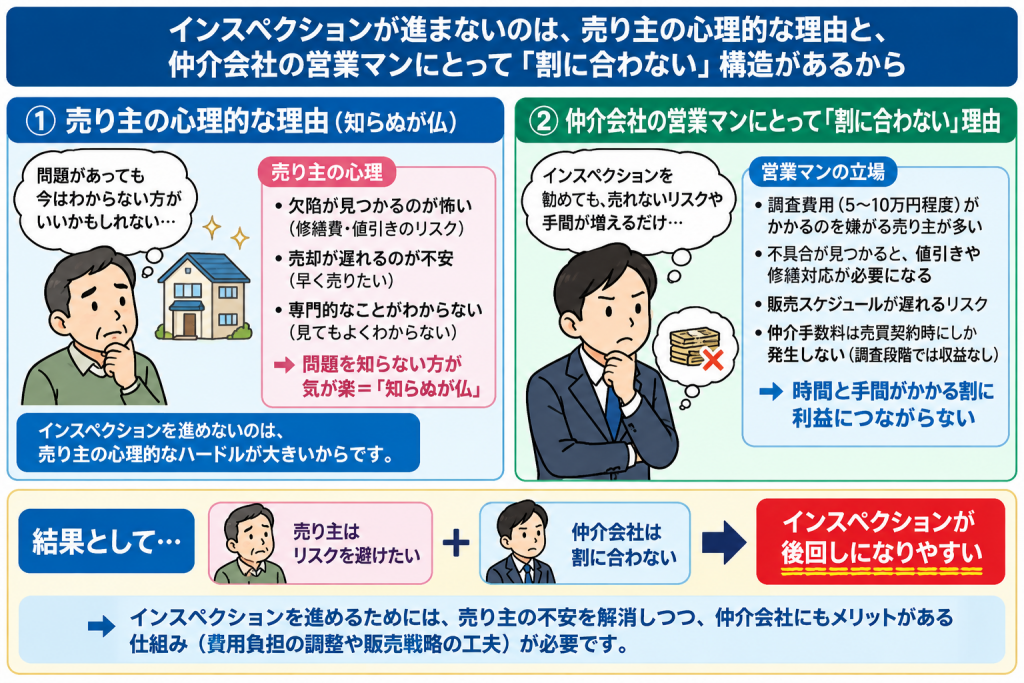
売主や仲介会社にとって「不都合な不具合(欠陥)が発覚すると、宅地建物取引業法上の『重要事項説明』に記載して買主に告知する義務が生じる」という構造的なリスクが、インスペクション(建物状況調査)普及を阻む最大の要因の一つになっています。
インスペクションが進まない主な理由は、買主・売主・仲介会社の利害関係における「告知義務」「契約不適合責任」「費用と手間」の3つの構造的側面から説明できます。
1. 売主・仲介会社側の「不都合な真実(告知義務)」のリスク
- 重要事項説明への記載義務(告知義務) 宅建業法上、建物に欠陥や不具合(雨漏り、シロアリ被害、傾き等)が存在することを知った場合、仲介会社および売主は買主に対して重要事項説明書に明記して告知しなければなりません。インスペクションによって事前にそれらの欠陥が露呈すると、価格を大きく下げざるを得なくなったり、最悪の場合は買主がついて来ず売れなくなったりするリスクを恐れます。
- 「知らぬが仏」という本音 調査をしなければ「(故意に隠していたわけではなく)売主も知らなかった不具合」として処理できたものが、調査によって明確なデータとして残ってしまうため、「売却前にあえて藪をつついて蛇を出す必要はない」という心理が働きます。
買い手も「中古戸建はリフォーム前提」という考え方
これも中古戸建特有です。
例えば築25年の家なら、
「多少の劣化は当然。購入後にリフォームする」
という買主もいます。
この場合、
インスペクションで劣化発見
→「だから何?」
→「どうせリフォームする」
となりやすい傾向があります。
一方、売主も
「古い家なんだから、細かいところまで調べなくてもいいでしょう」
となりやすい傾向があります。
問題があるから売主がインスペクションを拒否するわけではない
売主が拒否したからといって、必ずしも売主が何か問題を隠しているとは言えません。
単純に、
「売却前に家の中を調べられるのが嫌」
「余計な交渉を増やしたくない」
「時間をかけたくない」
という心理もあります。
2. 仲介会社(不動産業者)のビジネス構造とインセンティブの不在
売主側には「知らぬが仏」という心理があり、仲介会社側には「調査を勧めても自分の収益には直結しにくい」という構造があります。
特に中古住宅では、
インスペクションを実施
→ 不具合が発見される
→ 売主が修繕・値下げを検討
→ 買主との交渉が増える
→ 契約まで時間がかかる可能性
→ 仲介営業の仕事量が増える
という流れになり得ます。一方、仲介会社の基本的な仲介手数料は成約時に発生する成功報酬なので、インスペクション自体を勧めることによる直接的な収益メリットは通常ありません。
そのため、
売主「問題を発見したくない」
+
仲介営業「調査をしても手間が増える割に収益が増えない」
↓
インスペクションが後回しになりやすい
という構造は十分考えられます。ただし、これは「仲介会社が意図的に隠している」という意味ではありません。むしろ、営業担当者からすると「売主の不安を増やさず、スムーズに売却したい」という動機でも説明できます。
そして買主側から見ると、ここに情報の非対称性があります。
売主:調べると不利になる可能性
仲介会社:調査すると仕事が増える可能性
買主:調べないと購入後のリスクを負う
という三者のインセンティブが一致していないわけです。
- 取引(契約)の遅延・破談リスク 仲介会社の報酬は売買契約が成立して初めて発生する「成功報酬型」です。インスペクションを実施して欠陥が見つかり、交渉が決裂して契約が流れた場合、それまでの仲介手数はゼロになります。
- 手間とコストに対するリターンが少ない インスペクションの手配、調査時の立ち会い、結果報告書に基づく交渉対応など、仲介会社の手間は大きく増えます。しかし、インスペクションを行ったからといって仲介手数料が増えるわけではないため、営業現場での優先度が低くなります。
3. 個人売主の「負担感と心理的抵抗」
- 費用負担の嫌気 インスペクションには数万円〜十数万円の費用がかかります。「本当に売れるかわからない段階で、なぜ売主が費用を負担しなければならないのか」という抵抗感が強くあります。
- 「自分の家を否定される」感情的リスク 長年住んできた自宅に対して不具合や劣化を指摘されること自体に嫌悪感や心理的抵抗を抱く個人売主も少なくありません。
4. 既存制度(宅建業法改正)の実質的な限界
2018年の宅建業法改正により、媒介契約時に「インスペクション業者の斡旋の有無」を説明することが義務化されました。しかし、これはあくまで「制度の説明や斡旋の意向確認」の義務化に過ぎず、実施自体は任意です。結果として、現場レベルでは「説明はした(が、売主が希望しなかった)」という形式的な運用にとどまるケースが多発しています。
まとめ: インスペクションが進まない本質
インスペクションが進まない本質は、「客観的な事実(欠陥)が明るみに出ることが、短期的には売主と仲介会社にとってデメリット(価格低下・契約破談・告知義務)にしかならない」という取引構造にあります。
買主側にとっては「購入後のリスク回避」として絶大なメリットがありますが、売主市場においては「無駄な不具合を発見されたくない」というインセンティブが強く働くため、現在も普及の障壁となっています。
アメリカではインスペクションがないと住宅ローンが利用できない?
関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
「アメリカではインスペクション(建物検査)を受けないと住宅ローンが利用できない」というのは、正確には半分正解で、半分は誤解(混同)です。
結論から言うと、通常の住宅ローンで「インスペクション(Home Inspection)」の実施は法律上の必須義務ではありません。ただし、担保価値を測る「アプライザル(Appraisal:鑑定評価)」は必須であり、この2つが日本で混同されて語られることが多くなっています。
アメリカの不動産取引と住宅ローンにおける実態と構造は以下の通りです。
1. アプライザル(鑑定評価)とインスペクションの違い
アメリカの住宅ローン(モーゲージ)審査において、金融機関が求めるものと買い主が求めるものは明確に分かれています。
| 比較項目 | アプライザル(Appraisal) | インスペクション(Home Inspection) |
|---|---|---|
| 目的 | 物件の「市場価値(価格)」の算定 | 物件の「物理的欠陥・状態」の調査 |
| 誰のため? | 金融機関(貸し手)のため | 買主(買い手)のため |
| 住宅ローンの必須性 | 【必須】(これが通らないと融資不可) | 任意(原則として融資条件ではない) |
| 主な調査内容 | 近隣相場、面積、部屋数、概観の状態 | 屋根、床下、電気・水道、構造、設備の不具合 |
- アプライザル(必須): 金融機関が「この物件に融資額に見合う担保価値があるか」を客観的に確認するための評価です。購入価格より評価額が低く出た場合、ローンが下りない(または自己資金を増やす必要がある)ため、融資の絶対条件となります。
- インスペクション(原則任意): 買主が「購入後に高額な修繕費用が発生しないか」を確認するための調査です。
2. なぜ「インスペクションが必須」と言われるのか?
任意であるにもかかわらず「アメリカでは必須」と誤解される理由は、主に2つの側面があります。
① 政府系ローン(FHAローンやVAローン)における厳格な審査基準
アメリカで広く利用されている政府系住宅ローン(FHAローン:連邦住宅局保証ローンや、VAローン:退役軍人向けローン)では、アプライザル(鑑定)の際に「安全性・健全性・構造的維持(Safety, Soundness, and Security)」に関する厳しい点検が一体となって行われます。
この審査で屋根の破損、白蟻被害、手すりの欠損、鉛塗料の剥がれなどが指摘された場合、「売主が修繕を完了しない限りローンが下りない」という仕組みになっています。これが実質的なインスペクションとして機能しているため、「ローンにインスペクションが必要」と言われます。
② アメリカの契約慣習「インスペクション条項(Inspection Contingency)」
通常のローンであっても、アメリカの中古住宅売買契約では9割以上のケースで「インスペクション条項」を契約に組み込みます。
これは「買主が費用を払ってインスペクションを行い、重大な欠陥が見つかった場合は無条件で契約を解除(手付金を全額回収)できる、または売主に修繕費用の負担・値引きを要求できる」という特約です。買主自身の最大のリスクヘッジとして定着しているため、事実上「ほぼ全員が実施する」という実態があります。
3. 日本との決定的な構造の違い
日本では「インスペクションをすると不具合(告知義務)が出て売れなくなる」と売主や仲介業者が嫌がる傾向がありますが、アメリカでは市場のインフラとして完全に組み込まれています。
- 情報の透明性と価格反映: アメリカではインスペクションで欠陥が見つかることが前提であり、見つかった欠陥をもとに「価格を◯万ドル下げる」「修繕費用をクレジットとして買主に渡す」という合理的な再交渉のツールとして機能しています。
- 保険・保証との連携: アメリカの住宅市場は中古がメイン(全体の8〜9割)であるため、インスペクション結果に基づいて住宅売買用保証(Home Warranty)に加入するなど、取引を成立させるためのスキームが整備されています。
結論:慣習の違い
アメリカにおいて「インスペクションなしではローンが組めない」というのは制度上の厳密なルールではありません。
しかし、「金融機関のアプライザル(価値評価)に落ちればローンは出ない」こと、そして「買主がリスク回避のためにインスペクションを実施し、契約条項(Contingency)を使って交渉するのが当たり前の文化・慣習になっている」というのが真相です。
買い手負担であれば可能だが売主が拒否すればできなくなる
日本の不動産取引(特に中古住宅)におけるインスペクションの決定権は、事実上「売主」が握っているのが現実です。
どれだけ買主が「費用は自分が全額負担する」「日程も売主に合わせる」という好条件を提示しても、売主が「拒否(受任拒否)」した時点でインスペクションは絶対に実施できません。
なぜなら、インスペクションには売主所有の建物への立ち入りが必要だからです。
特に売主が嫌がる理由としては、
- 雨漏りなどの不具合が見つかる
- 基礎・床下などの劣化が発見される
- シロアリなどが見つかる
- 買主から値引き要求が出る
- 修繕を求められる
- 契約条件が変わる
- 「知らなかった問題」を認識することになる
などがあります。だから、「費用を誰が払うか」よりも、「売主が調査を受け入れるか」が実務上の大きなポイントになります。
したがって実務的には、
①買主が費用負担
↓
②売主に調査への協力を依頼
↓
③売主が承諾すれば実施可能
↓
④売主が拒否すれば、買主は調査なしで判断するか、購入を見送る
という流れになります。
なぜ「費用買主負担」でも売主は拒否するのか?
一見すると「買主が費用を払うなら売主にはメリットしかなく、断る理由がない」ように思えますが、売主側には「金銭以外の明確なデメリットと不利益」が存在します。
- 欠陥(不具合)が発覚した際の「告知義務」が発生する 買主負担で調査した結果、屋根裏の雨漏り痕や床下のシロアリ被害などの欠陥が見つかった場合、その情報は売主・仲介会社に共有されます。そうなると、仮にその買主と契約が流れたとしても、次の買主に対して「欠陥がある物件」として重要事項説明で告知する義務(宅建業法上)が生じます。売主からすれば「余計な情報を知ってしまうリスク」になります。
- 「値引き要求」や「修繕要求」の口実に使われる 「調査で◯◯の劣化が見つかったので、その分200万円安くしてください」「引き渡しまでに売主負担で直してください」という再交渉の決定的な根拠を与えてしまうことになります。
- 立ち会い・家具移動などの「手間と心理的ストレス」 居住中の物件の場合、インスペクションには2〜3時間程度かかり、診断士が家じゅう(押入れ、屋根裏、点検口など)を撮影・点検します。生活空間を細かくチェックされることに対する精神的心理的拒否感や、プライバシー上の抵抗を持つ個人売主は少なくありません。
- 他になにも条件をつけない「満額・インスペクションなしの買主」に売った方が楽 不動産市場(特に売り手市場や人気エリア)では、インスペクションを要求する買主(Aさん)を相手にするより、「調査なし・現状有姿でそのまま買います」と言ってくれる別の買主(Bさん)に売る方が、売主にとっても仲介会社にとってもトラブルが少なく圧倒的に楽だからです。
買主側ができる現実的なアプローチ
売主の拒否権が強い構造の中で、どうしてもインスペクションを実施したい場合、買主側には以下のような工夫が求められます。
- 「買付申込書(指値)」を出すタイミングで条件提示する 単に「調査させてください」ではなく、「インスペクションで決定的な構造上の欠陥(雨漏り・傾き等)がない限り、提示価格(満額など)で確実に契約します」という購入の強い確約(インセンティブ)とセットで打診する。
- 瑕疵(欠陥)が見つかった場合の扱いを事前に合意しておく 「経年劣化レベルの軽微な不具合であれば値引き要求はしない」「契約解除の基準(構造体力上の主要部分のみ等)を明確にしておく」ことで、売主側の「難癖をつけられるのでは」という警戒感を和らげる。
- かし保険(既存住宅売買瑕疵保険)の適合検査として打診する 単なる「欠陥探し」ではなく、「住宅ローン控除や税制優遇を受けるための適合確認」という名目で依頼すると、売主の心情的ハードルが下がる可能性があります。
結局のところ、買主負担であっても「売主にとって拒否するメリット(リスク回避)の方が大きい」というのが、日本の中古市場でインスペクション普及が進まない本質的な理由です。
築20年以上となると瑕疵担保免責で契約するのが一般的
築20年を超えてくる中古戸建て取引においては、個人売主の場合、「契約不適合責任(旧:瑕疵担保責任)の免責」を条件として売りに出されるケースが一般的(標準的)になります。
この取引慣行が定着している背景には、売主・買主・仲介会社それぞれの構造的な事情があります。
なぜ築20年以上で「免責」が普通になるのか
最大の理由は、建物の耐用年数(減価償却上の法定耐用年数=木造22年)の到来と、個人売主の「予期せぬ金銭的・トラブル的リスクの回避」にあります。
- 個人売主のリスク許容度を超えている 築20年以上の木造住宅は、目に見えない箇所の経年劣化(柱のシロアリ被害、屋根裏の雨漏り、給排水管の破断など)がいつ発生してもおかしくありません。引渡し後に数百万レベルの修繕費用を負担させられるリスクは、一般的な個人売主にとっては耐えられない負担になります。
- 「建物価値=ほぼゼロ」としての価格設定 売主側は「築20年以上経っている分、建物価格はほぼ見込まず、土地価格(+α)に近い低価格で売り出している」という認識を持っています。「安く渡す代わりに、引渡し後の責任は一切負わない」という価格とリスクの引き換え関係が成り立っています。
- 「売主側のインスペクション拒否」とロジックが直結する 前述の通り、インスペクションで事前に不具合を掘り出されるのも嫌がる一方で、引渡し後に不具合が出ても責任を取れないため、最初から「現状有姿(そのまま渡し)・責任免責」という外堀を埋めて契約するのが、売主にとって最も安全なリスクヘッジになります。
「免責契約」における買主側の実態と注意点
買主側にとっても、「築20年以上=免責が当たり前」という前提を理解した上で取引に臨む必要があります。
- 値引き交渉の口実としては使いづらい 「免責だから安くしてください」という交渉は成り立ちません。なぜなら、「免責であることを前提(織り込み済み)とした価格設定」で最初から売り出されているからです。
- 購入後の修繕コストは「予備費」として組み込む 免責で買う以上、引き渡し直後に雨漏りや水回りのトラブルが発覚しても、すべて買主の自己負担になります。購入費用とは別に「リフォーム・修繕用の予備費(数百万円)」を最初から資金計画に組み込んでおくことが必須となります。
- 「白蟻・雨漏り・傾き」などの主要部分のチェック 免責であっても、売主が「事前に知っていた不具合(雨漏り歴など)」を隠して告げずに売却した場合(告知義務違反)は、免責特約が無効化されるケースがあります。ただし、裁判での立証ハードルが高いため、買主自身による自己防衛(内覧時の入念なチェック)が重要です。
まとめ: 「築20年以上の個人売主物件=契約不適合責任免責」
「築20年以上の個人売主物件=契約不適合責任免責」というのは、現在の日本の中古不動産市場における標準的なルール(デファクトスタンダード)に近い状態です。
ただし、「築20年以上なら一般的に必ず免責」というほど一律ではありません。しかしかなりの確率で契約不適合責任免責になっています。
特に個人売主の中古戸建では、次のような形がよくあります。
築古戸建
↓
経年劣化が当然に存在
↓
売主「どこまでが自分の責任なのか分からない」
↓
契約不適合責任を免責
↓
買主もその条件を踏まえて購入価格を判断
ここがインスペクションとつながります。
契約不適合責任を免責している物件であれば、
買主
「購入後のリスクを把握しておきたい」
↓
インスペクションを希望
となる合理性はかなり高くなります。
一方、売主からすると、
インスペクション
↓
「雨漏り発見」
↓
「基礎に問題発見」
↓
「シロアリ発見」
↓
「買主が購入をやめる/価格交渉」
となる可能性があります。
そのため、
「契約不適合責任を免責しているのだから、わざわざインスペクションまで受けたくない」
という売主心理が生じることがあります。
ただし、免責=何でも売主が責任を負わない、ではありません。
ここは非常に重要です。
個人間売買では契約によって契約不適合責任を免責することができますが、売主が知っていながら告げなかった事実まで免責できるわけではありません(民法572条)。
つまり、
「知らなかった劣化については免責」
という契約でも、
「知っていた雨漏りを隠して売った」
というケースまで免責されるわけではありません。
したがって築20年以上の中古戸建では、
「契約不適合責任免責」+「買主によるインスペクション」
という組み合わせは、買主側のリスク管理として意味があります。
そして、まさにここが中古戸建のインスペクションが普及しにくい理由の一つで、
買主:調べたい
vs.
売主:調べられると困る可能性がある
という利害がぶつかりやすいわけです。
「安く仕入れて、自分でリノベーションや修繕を行って住む」という買主にとっては合理的な仕組みですが、「引渡し後も売主に保証してほしい」というスタンスで臨むと、そもそも買える物件が極端に限られてしまうのが現実です。
新築戸建の方がインスペクション利用者が多いのか?
新築住宅でインスペクション(内覧会立会い・事前検査)の利用者が中古住宅よりも多い背景には、買主・売主(事業者)・仲介会社それぞれのリスク・感情・心理的ハードルの違いが存在します。
中古住宅では売主の拒否権や告知義務のリスクが普及の壁になっていましたが、新築ではその構造が真逆になります。 中古戸建のほうがインスペクションの必要性は高いのに、売主の協力が必要なので、必要性の高さと実施率が一致しにくい傾向があります。インスペクションの業者に聞くと、中古より新築の方が多いという声も聞きますが、本来は、中古戸建の方が圧倒的に必要性があるのにしない、もしくはできないのは心理的ハードルの高さにあると考えられます。
1. 売主が「事業者(プロ)」のため、拒否する理由がない
中古住宅(個人売主)では「不具合が出ると困る」「気まずい」と拒否されることが多々ありますが、新築の売主(ハウスメーカーやパワービルダー)は法人です。
- 拒否=企業の信用問題: 「自社の建築物に自信がないのか」「隠蔽体質なのか」と疑われるため、事業者が客のインスペクション手配を拒否することは営業上ほぼ不可能です。
- ビジネス上の割り切り: ビルダー側も「引き渡し後のアフター手戻り(クレーム対応や無償補修)を減らせるなら、引き渡し前に第三者の目でチェックしてもらった方が助かる」という一定のメリットを感じています。
2. 「不具合の指摘=値引き」ではなく「補修(手直し)」で解決できる
中古市場ではインスペクションで欠陥が見つかると「売買価格の減額」や「契約解除」という生々しい交渉に発展し、売主に直接的な損害(減収)が発生します。
一方、新築の場合は「補修して引き渡せばいいだけ」というシンプルな解決策が存在します。
- 施工不良や傷、クロスの剥がれ、施工忘れ等があっても、引き渡し日までに施工業者が直せば(補修作業=手直し)取引は予定通り成立します。
- 買主側も「価格を下げろ」ではなく「キレイな状態にして引き渡してほしい」という純粋な品質向上目的で依頼するため、感情的な対立が起きづらい構造になっています。
3. 「品確法・瑕疵保険」の法律的バックボーンがある
新築住宅には、品確法(住宅の品質確保の促進等に関する法律)に基づき、構造耐力上主要な部分や雨水の浸入を防止する部分について「10年間の瑕疵保証」が義務付けられています。
また、それ以外の短期保証については、各社それぞれのアフターサービス基準に基づいて運用されます。
- 売主側はもともと「10年間は責任を負う立場」にあるため、引き渡し前に検査で欠陥を見つけて直しておくこと自体に強い拒否反応を示しません。
新築戸建の保証は大きく2階建てになっている
① 法律で義務付けられた10年保証
新築住宅では、売主・施工業者は、原則として引渡しから10年間、
- 基礎・柱・梁などの構造耐力上主要な部分
- 屋根・外壁などの雨水の浸入を防止する部分
について責任を負います。これが住宅品質確保法による10年の瑕疵担保責任です。
ただし、家のあらゆる不具合を10年間保証するわけではありません。
② それ以外は「短期保証」
こちらは会社ごとのアフターサービス保証です。
例えば新築建売なら、
| 部位・設備 | よくある保証期間のイメージ |
|---|---|
| 構造・雨漏り | 10年(法律上の対象) |
| クロス・建具・床など | 1~2年程度 |
| 給排水設備 | 1~2年程度 |
| 電気設備 | 1~2年程度 |
| 住宅設備機器 | 1~2年程度 |
| サッシ・建具 | 1~2年程度 |
| 外構 | 1~2年程度の場合あり |
この「1~2年程度」の部分が、いわゆる短期保証です。
つまり、
新築戸建
→ 構造・雨漏り:10年
→ その他の細かい不具合:1~2年程度
という二層構造になっています。
ただし、短期保証の具体的な対象・期間は売主・施工会社によってかなり違うので、契約時の「アフターサービス基準書」を確認する必要があります。
4. 買主の心理:「大きな買い物だから完璧な状態で引き渡されたい」
買主側の心理的インセンティブの強さも大きな要因です。
- 「新築=完璧」という期待: 誰も住んだことがない数千万円の新築を買うため、「施工不良や傷がない状態(完璧な状態)で受け取りたい」という買主の権利意識が非常に高く働きます。
- 「内覧会」という制度化された機会: 新築建売や注文住宅には引き渡し前に「施主検査(内覧会)」という工程があらかじめ組まれており、そこに専門家(インスペクター)を同伴させやすいスケジュールになっています。
まとめ
中古住宅におけるインスペクションは「売主の欠陥暴露(不利益)のリスク」を伴うため嫌がられますが、新築住宅においては「事業者の信用」「補修による解決の容易さ」「10年保証の存在」が噛み合い、買主が心理的・手続き的に利用しやすい環境が整っているため、中古戸建と比較すると利用者が多くなっている傾向があります。新築戸建ての場合、肌感的に20人に1人、あるいは10人に1人くらいの感覚で実施していると思います。
そもそも国交省が「インスペクション」として制度化している既存住宅状況調査(建物状況調査)は中古住宅を対象としています。
新築には、
- 建築中の検査
- 完了検査
- 住宅瑕疵担保責任保険
- 住宅性能表示制度
など、別の品質確認制度があります。
REAL BANK
未来の価値ある住文化を創造する
アーバン・サイエンス株式会社
〒564ー0063
大阪府吹田市江坂町1丁目16番10号 メゾン江坂102
TEL 06-6155-4980
E-mail:info@realinfobank.com
【当社HP】
https://www.realinfobank.com/