関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
最近は、不動産価格の高騰のため、夫婦で住宅ローンを組む方がかなり多くなっています。夫婦で組む住宅ローンは、連帯保証・連帯債務・ペアローンという組み方がありますが、多くの方は、住宅ローン控除と団信の視点からだけで判断する傾向があると感じています。しかし、連帯債務型の収入合算で主債務者100%団信や連生団信(連帯債務・ペアローン)には、税務上のリスクがあります。 連帯保証・連帯債務・ペアローンの選択する際には税務上のリスクも加味して選択するためのヒントを簡単に不動産業界歴20年以上のプロが解説させていただきました。
連帯債務型には主債務者100%団信と付保割合方式の団信の2種類がある

住宅ローンの「連帯保証」「連帯債務」「ペアローン」の選択において、団体信用生命保険(団信)の仕組みや保障の持たせ方は、万が一の際の残債の行方や家計・税務に直結する重要な要素です。
金融機関や商品設計によって、連帯債務型の収入合算は「主債務者(またはどちらか)が100%団信保障を持つタイプ」と、「夫婦等の付保割合に応じて団信保障を分割する方式(付保割合方式)」に大別されます。
特に連帯債務型の場合、ペアローンのような使い方ができる付保割合方式の連帯債務型の収入合算が利用できる銀行があることを知らない方も多いのでまず連帯債務型の収入合算の2パターンを掘り下げて解説していきます。
それぞれの特徴と実務上の違いは以下の通りです。
1. 主債務者100%型(金利上乗せで連生団信利用可能な銀行もある)
連帯保証型の収入合算と同じように主債務者しか団信に加入することができない連帯債務型の収入合算を採用しているケースが多くあります。主債務者になる方は、団信加入が必ず必要となるため、健康状態に問題がある場合、 健康状態に問題のない方が主債務者となり加入すれば、住宅ローンの利用は可能になります。連帯保証型の収入合算と大きく違うのは、2人とも正社員であることが求められます。連帯保証型の収入合算の場合、合算者は、債務者という立ち位置ではないので、地銀等は、連帯保証の合算者は、アルバイト・パートでも合算が可能です。
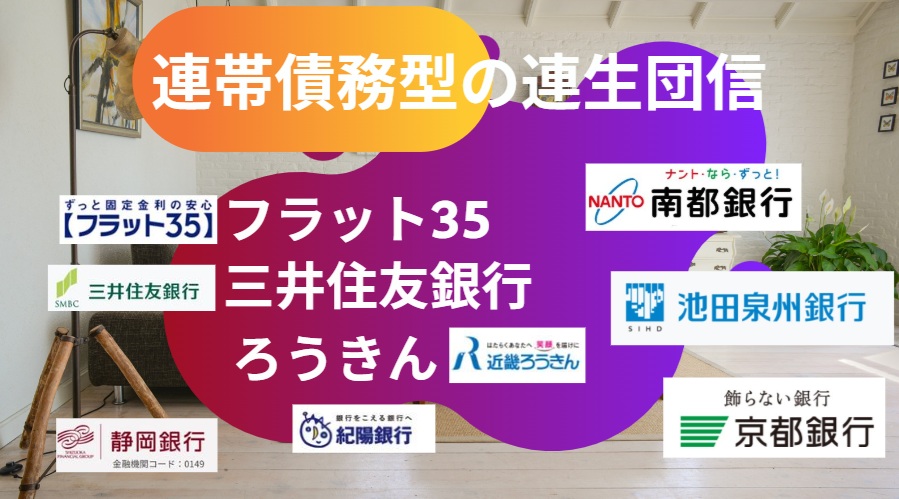
- 仕組み: 夫婦やペアで連帯債務を組む際、主債務者しか団信に加入できない方式の連帯債務型の収入合算が主流です。つまり、2人の内、1人しか団信に加入できません。もし、連帯債務者に万が一あったとき、つまり2人とも団信をかけるためには、金利上乗せが必要になり連生団信を利用するしかありません。例えば、連帯債務の収入合算しかできないフラット35では「デュエット(夫婦連生団信)」などのように、「どちらか一方(または両方)に万一があった場合、残債の100%がピタリとゼロになる」方式が金利上乗せにより利用が可能です。
- メリット:
- どちらか片方に万一のことが起きた場合でも、団信加入していた側が亡くなった場合、残された側は住宅ローンの返済負担から完全に解放される。
- 片方だけが団信加入できればいいので、片方が団信加入できなくても主債務者だけ加入できれば住宅ローンを利用することができる。
- 収入合算で大きく借り入れている場合でも、残債が全額なくなるため住居を失うリスクがありません。
- 注意点:
- 連生団信(金利上乗せで利用可能な銀行もある)の場合、連帯債務者となる2人ともが健康状態の告知(または審査)をクリアする必要があります。どちらか一方が団信に加入できない(謝絶)となった場合、このスキーム自体が組めなくなるケースが一般的です。ペアローンも同じで、債権が2本になるため、どちらか一方が団信に加入できない場合、住宅ローンが利用できません。
- 主債務者のみに団信をかけ、連帯債務者は団信なし(またはその逆)にすることで、ある意味、連生団信を利用せず金利の上乗せを抑える設計にできるという考え方もできます。
- 主債務者100%型と連生団信を利用する場合、保険適用によってローンが完済された際、持分割合や実際の負担割合との関係性によっては、税務上(一時所得や贈与税など)の整理が必要になるケースがあります。
2. 付保割合方式の団信(保障割合按分型)
連帯債務型の収入合算では、主債務者100%型が主流ですが、一部の銀行で、ペアローンを組むような形で、団信の割合を決めることができるケースがあります。ペアローンとの大きな違いは、ペアローンは債権が2本ですが、連帯債務型の収入合算は、債権が1本であるということです。
付保割合は、任意で決めることができ、必ずしも持ち分割合と一致させないといけないという訳ではありません。関西の銀行では、関西みらい銀行や南都銀行等で利用できます。
- 仕組み: 住宅ローンの残高や持分割合、あるいは任意の希望に応じて、団信の付保割合(保障の持ち分)を分割する方式です(例:夫50%・妻50%、あるいは債務負担割合に合わせた60%・40%など)。
- メリット:
- 共働きで互いに一定の収入があり、それぞれが自分の収入に応じて返済分をカバーしたい場合に適しています。
- ペアローンと同じような使い方ができ、債権が1本のため、銀行に支払う手数料は1本分の手数料で済みます。また、債権が1本になることにより抵当権設定が1本で済むため登記費用も安くなります。
- 注意点:
- 例えば「50%:50%」の付保割合にしている場合、夫に万一が起きても免除されるのは残債の半分(50%)のみです。ペアローンと同じで残り半分の債務は、連帯債務者である妻がそのまま引き継いで返済を続ける必要があり
- 付保割合型の連帯債務は、夫婦2人共、同じ団信に加入しないといけないという制限があります。例えば、一方がガン団信に加入する場合、一方もガン団信に加入しないといけません。付保割合型の連帯債務が利用できる銀行では、ペアローンの利用率がかなり低い傾向があります。付保割合型の連帯債務が利用できる銀行では、一方がガン団信に加入したいが、一方が健康診断の内容が悪く、一般団信しか加入できない場合、ペアローンを利用するしかありません。
- 「万一の時はローンが完全に消える」という思い込みがあると、残された側に想定外の返済義務が残るリスクがあります。
- 夫婦2人共に団信加入できないと住宅ローンは利用できません。ペアローンを利用するのと同じです。片方が謝絶(団信否決)されたら、住宅ローンが利用できないリスクがあります。
選択時の実務的なポイント
そもそも連帯債務型の収入合算ができる銀行は限定されています。仮に連帯債務型の収入合算ができる銀行でも条件があり連生団信利用しないと、連帯債務型の収入合算は利用できないといった銀行もあります。まず、夫婦で住宅ローンを利用する場合、金利の低さだけでなく、どのような組み方ができる銀行かを先に知っておく必要があります。
連帯債務を選ぶ際は、単に「借入可能額が増えるか」「住宅ローン控除が2人分受けられるか(連帯債務のメリット)」だけでなく、「万一のときに、残されたパートナーにどの程度の返済負担を残したい(あるいは残したくない)か」というリスク許容度に合わせて団信の方式を選択することが不可欠です。
特に民間金融機関の住宅ローンやフラット35(機構団信の仕様)によって選べる団信のバリエーションが異なるため、融資実行前の段階で「どの付保割合・どのプランが適用されるか」の確認が重要になります。
連帯保証・連帯債務・ペアローンのどれを選択するかは住宅ローン控除と団信で決めることが多い
関連記事:関西の新築一戸建てを仲介手数料最大無料で購入するはこちら
住宅ローンを検討する際、連帯保証・連帯債務・ペアローンのどれを選ぶかは、「住宅ローン控除(税制上のメリット)」と「団体信用生命保険(団信の保障範囲とコスト)」の組み合わせによって結論が決まるケースが大多数を占めます。その組み合わせを考えるにあたって、先述の連帯債務型には、付保割合方式のパターンもあることを知っておく必要があります。
ただし、実際にどの選択肢が最適になるかは、夫婦やパートナー間の「働き方・収入のバランス」や「将来のキャリアプラン(産休・育休・退職リスク)」によって大きく変化します。
それぞれの方式の特徴と、住宅ローン控除・団信の視点からの比較は以下の通りです。
3つの方式の比較一覧
| 比較項目 | ① 連帯保証 | ② 連帯債務 | ③ ペアローン |
|---|---|---|---|
| 契約本数 | 1本 | 1本 | 2本 |
| 主債務者 / 従属関係 | 主債務者のみ(合算者は保証人) | どちらも主債務者 | それぞれ独立した主債務者 |
| 住宅ローン控除 | 1人のみ適用 | 2人とも適用可能(負担割合に応じる) | 2人とも適用可能(各ローン残高に応じる) |
| 団信の適用 | 主債務者のみ加入 | 主債務者のみ または付保割合方式 金利上乗せで連生団信(100%/100%) | それぞれが自身のローンで個別加入 金利上乗せで連生団信(100%/100%) |
| 事務手数料・諸費用 | 標準(1本分) | 標準(1本分 ) | 2本分かかる(印紙代・手数料等) |
決定打となる主な比較ポイント
1. 住宅ローン控除(税金面)の観点
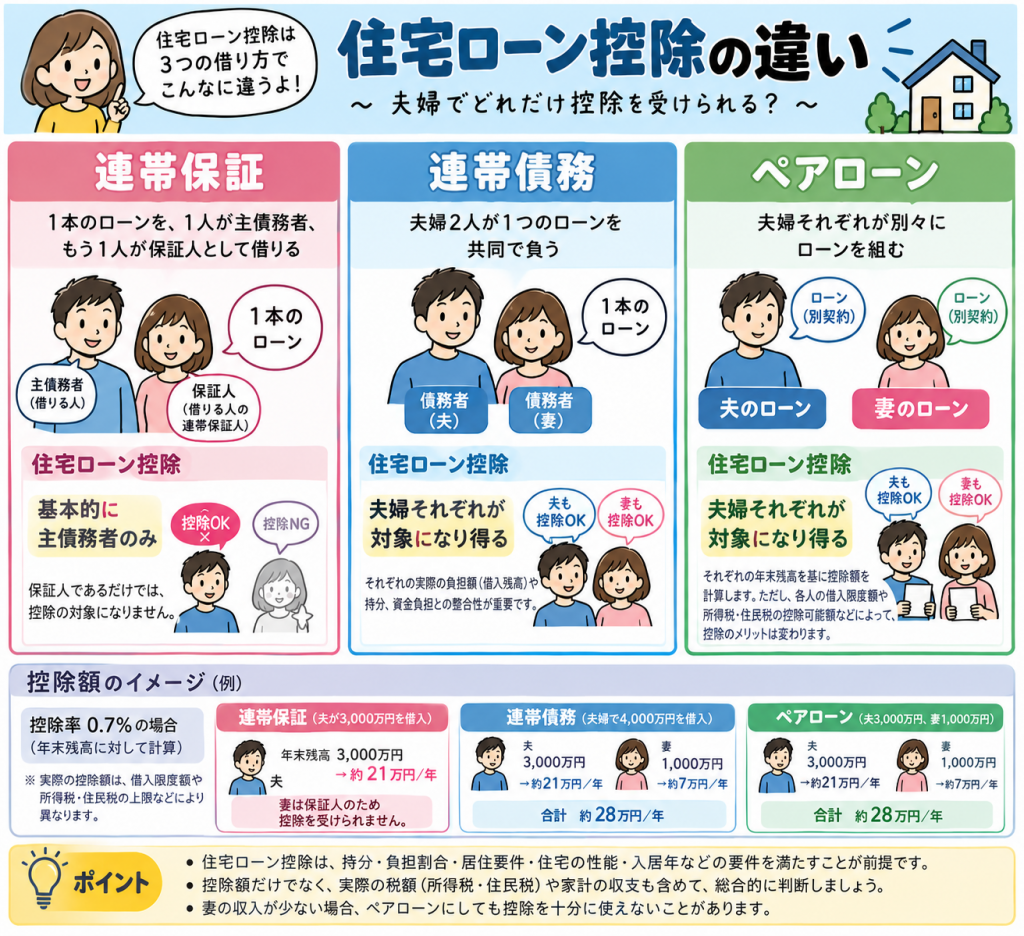
- 連帯保証: 控除を受けられるのは主債務者1人のみです。収入合算してもパートナー側の税金は安くなりません。「パートナーが扶養内やパート勤務で所得金利税が少なく、そもそも控除枠を使い切れない」という場合に適しています。
- 連帯債務・ペアローン: 夫婦2人とも住宅ローン控除を活用できます。特に夫婦ともに正社員で十分な課税所得があり、1人分の控除上限枠(借入限度額や所得税・住民税の控除上限)を超えてしまうような高額な借入を行う場合、2人枠を使うことで税制メリットを最大化できます。
2. 団信(リスク管理面)の観点
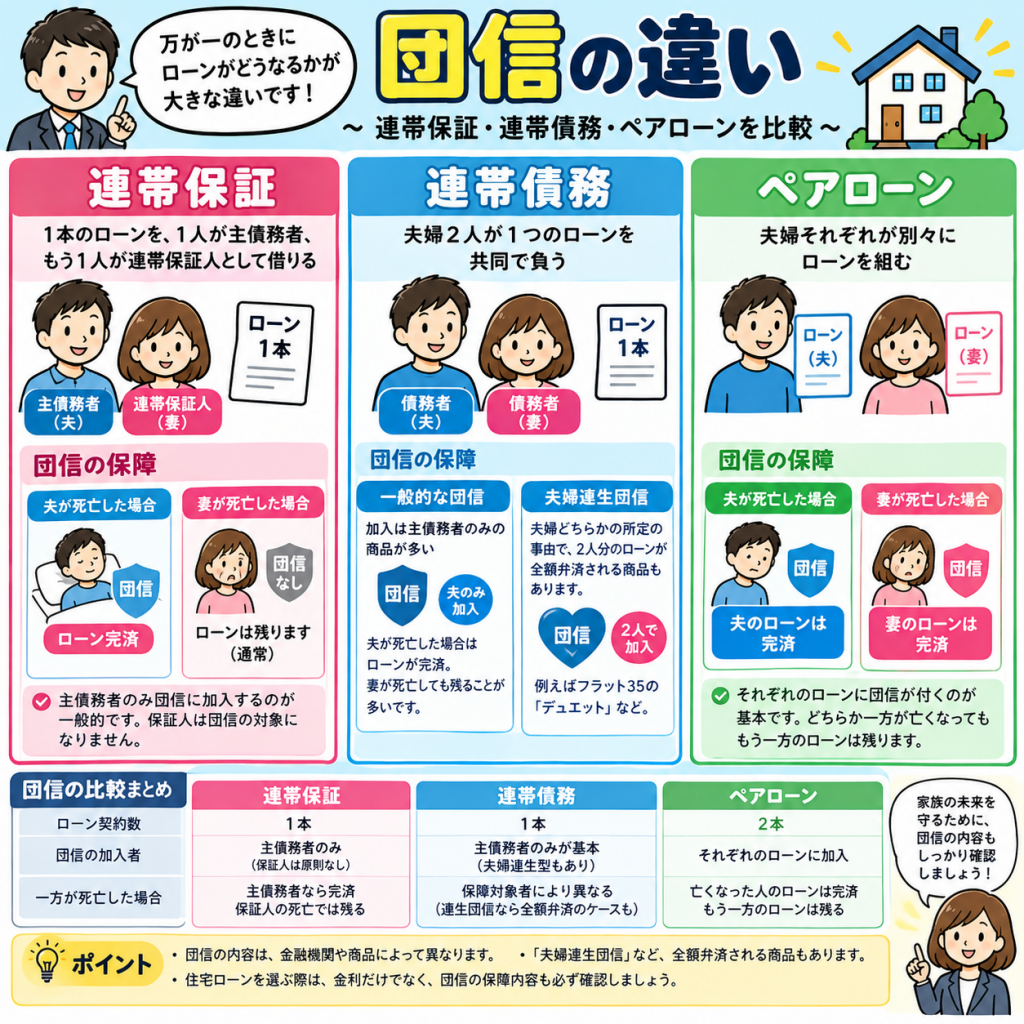
- 連帯保証: 主債務者に万一があれば全額免除されますが、連帯保証人であるパートナーに万一があってもローン残高は1円も減りません。
- ペアローン: それぞれが自分のローンに団信をかけます。例えば「夫3,000万円・妻2,000万円」で組み、夫に万一があった場合、夫の3,000万円はゼロになりますが、妻の2,000万円のローンはそのまま残ります。ペアローンにもかなり銀行は限定されますが、金利上乗せで連生団信を利用できる銀行があります。
- 連帯債務(金利上乗せで連生団信利用できる銀行もある): 主債務者100%型の連帯債務の銀行が多くあります。 また、付保割合に応じて按分するタイプの銀行もあります。 金利上乗せで連生団信「2人共100%団信加入、夫婦どちらか一方に万一があれば残債が100%ゼロになるタイプ」を選ぶと、ペアローンよりも手厚い保障を1本のローンで実現できます。
どのパターンを選ぶべきかの判断基準
- ペアローンが向いているケース
- 夫婦ともに一定以上の高収入(正社員等)があり、住宅ローン控除の枠をフル活用したい。
- 団信の保障をそれぞれの借入額に応じてすっきり分けたい。
- 契約事務手数料が2本分かかっても、税制控除のメリットの方が上回る。
- 連帯債務が向いているケース
- 夫婦2人で住宅ローン控除を受けたいが、契約事務手数料などの諸費用は1本分に抑えたい。
- 夫婦ともに一定以上の高収入(正社員等)があり、住宅ローン控除の枠をフル活用したい。
- 「どちらか一方に万一があっても100%家を出たい(全額完済したい)」ため、夫婦連生団信(100%:100%保障)を利用したい。(利用できる銀行は限られています。)
- 連帯保証が向いているケース
- 収入合算をして借入可能額を増やしたいが、パートナーはパート・時短勤務などで税金(所得税等)をほとんど払っていない(控除の恩恵が薄い)。
- 将来的にパートナーが離職・退職する可能性が高く、住宅ローン控除を2人で維持する前提が崩れやすい。
【注意点】経済的利益がある場合、一時所得となる可能性がある!
多くの方は、ローン控除や団信のメリットだけで、連帯保証・連帯債務・ペアローンを選択していますが、実際にはもう一段踏み込んで、死亡時の税務上の取り扱いまで考えて決断する必要があります。
連帯債務型の収入合算で主債務者100%団信の場合や、連生団信を利用する場合、残された配偶者の債務が消えた場合、経済的利益があるとみなされ、一時所得となる可能性があります。
平成18年12月15日裁決(国税不服審判所)の内容を、事実関係と判断に分けて簡単にまとめます。
1. 実際に起きたこと【裁決の事例】
- 父親と子どもが、住宅ローンを連帯債務で借りていた。
- 父親が団体信用生命保険(団信)の被保険者だった。
- 父親が亡くなったため、団信によって住宅ローンの残額が全額返済された。
- その結果、子どもは自分の債務負担分についても返済する必要がなくなった。
2. 争いになったポイント
- 子ども側は、父親との間で債務負担について取り決めがあったため、自分には経済的な利益はないと主張した。
- 一方、税務署側は、団信によって子どもの債務負担もなくなったことを問題にした。
- 特に、銀行に対する連帯債務の関係と、父親と子どもの間での内部的な負担割合が争点になった。
3. 国税不服審判所の判断
- 連帯債務者は、銀行に対してはローン全額の返済義務を負う。
- 父親の死亡によって団信が適用され、子どもの債務負担も消滅した。
- 子どもは、返済しなくてよくなったことによる経済的利益を受けた。
- その利益は一時所得に該当すると判断された。
4. 特に重要な点(実際に誰がローンの負担をしていたか)
下記の点が重要なポイントになりますが、特に本当は誰が実際に住宅ローンの負担をしていたかが重要です。
- この裁決では、子どもの内部的な債務負担割合は最終的に100%と認定されていた。
- つまり、単純に父親50%・子ども50%という事例ではない。
- 不動産の持分割合だけでなく、実際に誰がローンを負担していたのかが重要になる。
この裁決から分かること
連帯債務(主債務者100%団信)もしくは連生団信(連帯債務・ペアローン)では、団信によって亡くなった人の債務が消えるだけでなく、残された連帯債務者自身の負担分まで消滅した場合、その経済的利益が一時所得として課税される可能性があります。
なお、この裁決は「連帯債務なら必ず全額が一時所得になる」という判断ではありません。実際の債務負担割合や契約関係によって判断が変わります。
住宅ローンの実質的な債務負担割合を一致させて住宅ローンを組む場合どうなる
最も重要だと思うことは、団信の保障割合と住宅ローンの実質的な債務負担割合を一致させるという考え方です。単に金利や団信の保障内容を比較するだけでなく、夫婦で住宅ローンを組む場合、死亡時の税務上の取り扱いまで確認する必要があります。
1. 「団信による弁済は原則非課税」は条件付きで正しい
ここは、単独債務と連帯債務を分けなければいけません。
| ローンの構造 | 税務上の取り扱い |
|---|---|
| 夫単独債務・夫のみ団信 | 原則として遺族に所得税は発生しない |
| 夫婦連帯債務・夫のみ団信 | 妻の債務負担分に一時所得が発生する場合がある |
| 夫婦連帯債務・夫婦連生団信 | 妻の債務負担分に一時所得が発生する場合がある |
住宅金融支援機構の公式Q&Aにも、連帯債務者の支払いが免除された部分について、一時所得として課税される場合があると明記されています。
つまり、保険金を遺族が直接受け取らないから非課税、という理屈は成立しません。
平成18年の裁決でも、保険金は銀行に直接支払われていますが、残された連帯債務者の経済的利益は一時所得と判断されています。
2. 主債務者100%団信の場合
夫60%・妻40%の実質的な債務負担割合で、夫が死亡してローン全額が消滅した場合、妻の40%部分について一時所得が発生する可能性があります。
これは贈与税ではなく、基本的には所得税の一時所得として検討する問題です。
なお、所有権持分と債務負担割合は必ずしも同じではありません。実際の返済負担や夫婦間の合意なども確認する必要があります。
3. 夫婦連生団信の場合

特に重要なのは、銀行自身が連生団信について課税の可能性を注意喚起していることです。したがって、夫婦双方が被保険者になっているから、残された配偶者の債務免除益が非課税になる、とはいえません。
むしろ連生団信は、どちらかの死亡によって残された配偶者の債務負担分まで消滅する仕組みなので、課税関係を確認する必要があります。連生団信については連帯債務で夫婦連生団信が利用できる銀行もあれば、ペアローンで夫婦連生団信が利用できる銀行もあります。
4. 相続税と住宅ローン控除について
「相続税(遺産分割)」と「住宅ローン控除の終了」については、実際の手続きで留意・影響を受けるのは以下の2点です。
- 相続税における債務控除
- 死亡した配偶者の不動産持分は相続財産となります。
- 団信によって死亡した配偶者の債務がゼロになるため、相続税申告において「住宅ローン残高を相続財産から控除する(債務控除)」ことはできなくなります(債務が消滅しているため)。
- 住宅ローン控除(税額控除)の消滅
- 残された配偶者側の債務も団信等で完済・消滅した場合、当然ながら翌年以降の住宅ローン残高が0円になります。
- これにより、残された配偶者が受けていた住宅ローン控除(年間最大数十万円の税金軽減効果)は、残高消滅と同時に受給権が終了します。
補足説明として下記も参考にして下さい。
| 項目 | 正しい取り扱い |
|---|---|
| 死亡した夫の不動産持分 | 相続財産になる |
| 団信で完済される住宅ローン | 原則として相続税の債務控除にできない |
| 銀行が受け取る団信保険金 | 原則として相続人が取得する死亡保険金ではない |
| 残された妻の債務免除益 | 一時所得になる場合がある |
| 住宅ローン控除 | 完済後はそのローンの年末残高を基礎とした控除は受けられない |
国税庁も、団信で返済が免除される住宅ローンは、相続税の債務控除に記載しないよう案内しています。
なお、住宅ローン控除は年末残高を基礎に計算するため、死亡・完済の時期によってその年の取り扱いは確認が必要です。
5. 最終的な整理
今回の内容を正しく整理すると、次のようになります。
| 論点 | 正しい結論 |
|---|---|
| 単独債務者の死亡による団信完済 | 遺族に原則所得税は発生しない |
| 連帯債務者の債務まで消滅 | 一時所得が発生する場合がある |
| 主債務者100%団信 | 連帯債務者側の経済的利益に注意 |
| 夫婦連生団信 | 同じく一時所得の可能性あり |
| みなし贈与税 | 通常、この問題の中心は贈与税ではなく一時所得 |
| 相続税の債務控除 | 団信で完済されるローンは原則控除不可 |
住宅ローンを組む人が最低限知っておくべきポイント
連帯債務において、主債務者100%団信あるいは連生団信(連帯債務・ペアローン)を選べば、残された配偶者の債務が亡くなるメリットがある一方、税務上も有利になるとは限らないということです。
例えば夫60%・妻40%の債務負担割合なら、
- 夫60%・妻40%の個別団信
- 夫婦連生団信
- 夫のみ100%団信
この3つは、保障内容だけでなく、死亡時の税務上の取り扱いも比較する必要があります。
なお、個別団信で付保割合を設定すれば必ず税務リスクがゼロになるということでもありません。実際の契約と債務負担関係の確認が必要です。ただ、税務リスクを考える場合、連帯債務型で収入合算する場合、主債務者100%団信よりも、付保割合方式の連帯債務型の収入合算の方が税務リスクは低いと考えられます。
【まとめ】連帯債務における団信と一時所得の税務リスク
国税不服審判所平成18年12月15日裁決では、連帯債務者の一方のみが被保険者となっている団体信用生命保険により住宅ローン全額が完済された場合、もう一方の連帯債務者が受ける経済的利益について、一時所得に該当すると判断されました。
この裁決では、連帯債務者間の実質的な債務負担割合が重要な判断要素となっています。
したがって、夫60%・妻40%の負担割合であるにもかかわらず、夫のみが100%の団信に加入しており、夫の死亡によって妻の負担分まで消滅した場合には、妻に一時所得が発生する可能性があります。
そのため、連帯債務で住宅ローンを組む場合は、所有権持分・実質的な債務負担割合・団信の保障割合を確認することが重要です。
夫婦それぞれが実質的な債務負担割合に応じて通常の団信に加入できる金融機関を選ぶことも、税務リスクを考慮した住宅ローン設計の選択肢となります。
なお、夫婦連生団信についても、残された配偶者の債務負担分が消滅することによる税務上の取り扱いを個別に確認する必要があります。
REAL BANK
未来の価値ある住文化を創造する
アーバン・サイエンス株式会社
〒564ー0063
大阪府吹田市江坂町1丁目16番10号 メゾン江坂102
TEL 06-6155-4980
E-mail:info@realinfobank.com
【当社HP】
https://www.realinfobank.com/